3行まとめ
- 2027年1月から、0〜17歳もNISAのつみたて投資枠を使える。年60万円、総額600万円まで。成長投資枠は使えない。
- 17歳までは原則として払い出せない。12歳以降は、子のための使い道で、子が同意した書面があれば払い出せる。
- 投資信託は元本割れのおそれがある。親が入れるお金は子への贈与になるため、1年間の贈与の合計も確かめておく。
この記事でわかること
- 未成年のつみたて投資枠の対象年齢と、投資できる上限
- 12歳からの払い出しの条件と、18歳になったときの扱い
- 2023年に終わったジュニアNISAとの違い
- 教育費として使う時期と、値下がりの関係
- 親や祖父母が入れるお金と、贈与税の考え方
児童手当の通帳を前にして
子どもが生まれてから振り込まれてきた児童手当が、通帳の中でそのまま残っている。夫婦で「大学に行くころには足りるのかな」と話していたところに、職場で「来年から子ども名義でもNISAができるらしい」と聞いてくる。始めたほうがいいのか、急がなくていいのか、何を基準に考えればよいのかがわからない。
報道などで「こどもNISA」と呼ばれているこの仕組みは、新しい商品の名前ではなく、今あるNISAのつみたて投資枠の対象年齢を広げるものです。決める前に、何ができて何ができないのかを、制度の側から確かめておきます。
未成年のNISAでは何ができるのですか
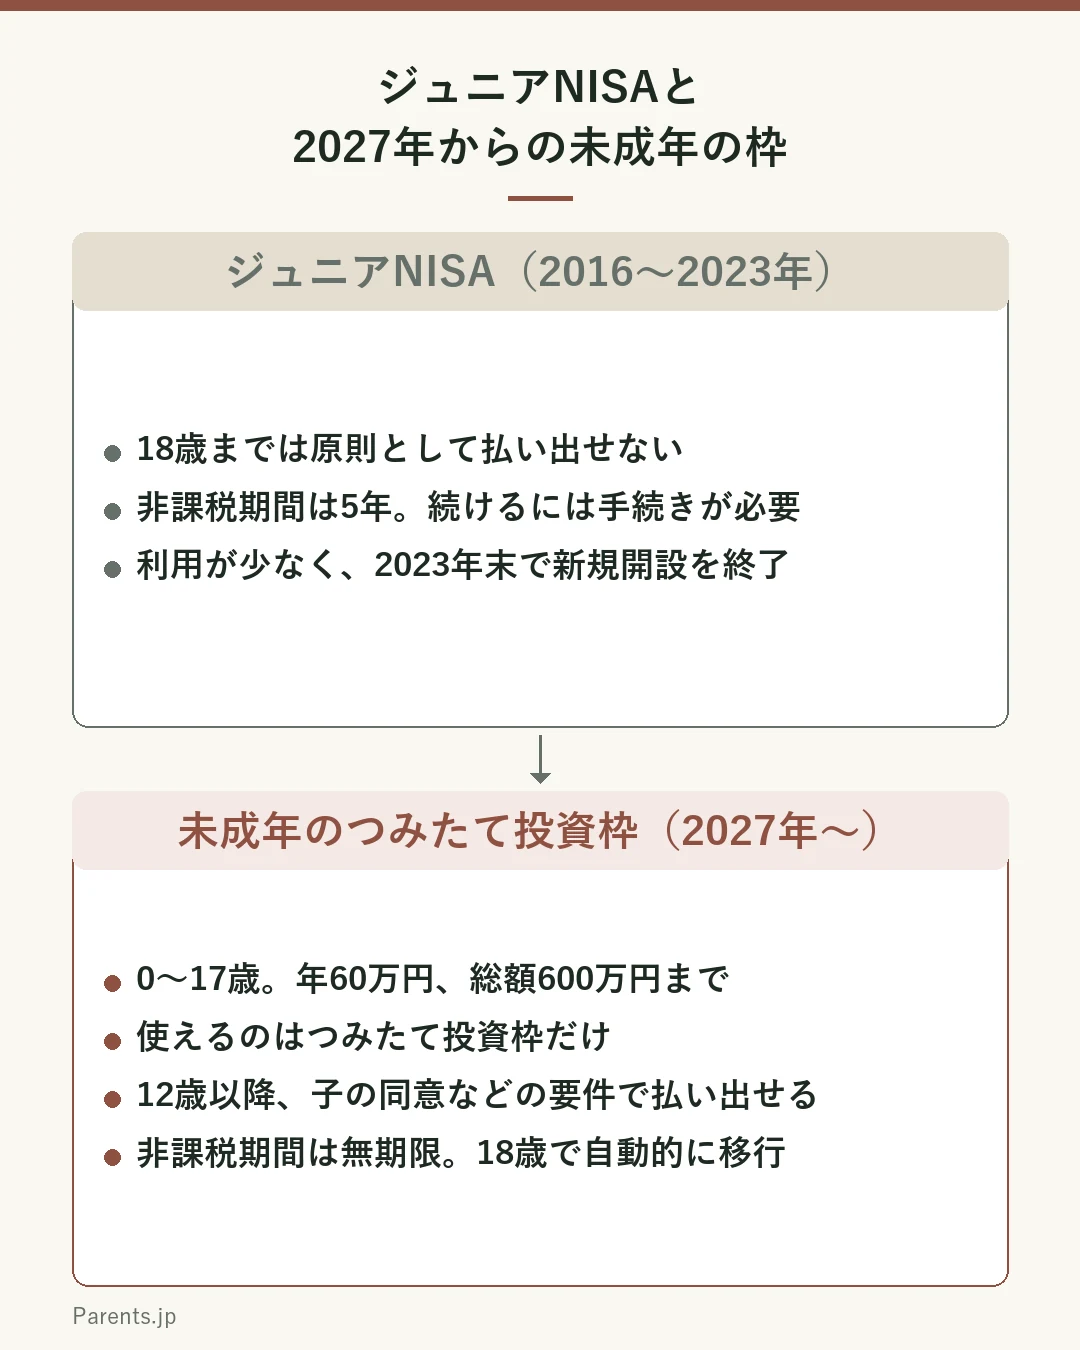
2027年1月から、0〜17歳の子ども名義でNISA口座を開き、つみたて投資枠を使えるようになります。金融庁の説明では、未成年が使えるのは長期の積立・分散投資に適した一定の投資信託を買う「つみたて投資枠」だけで、上場株式なども買える「成長投資枠」は使えません。年間に投資できるのは60万円、非課税で持てる上限は600万円です。
| 項目 | 0〜17歳 | 18歳以上 |
|---|---|---|
| 使える枠 | つみたて投資枠のみ | つみたて投資枠と成長投資枠 |
| 年間投資枠 | 60万円 | つみたて投資枠120万円(成長投資枠240万円) |
| 非課税保有限度額 | 600万円 | 1,800万円(うち成長投資枠1,200万円) |
| 払い出し | 原則不可。12歳以降は一定の要件で可 | 制限なし |
| 金融機関の変更 | できない | 年単位でできる |
口座は1人につき1つで、未成年の間は金融機関を変えられません。どこで開くかは、取り扱う商品や手続きを比べてから決める必要があります。非課税で持てる期間に期限はなく、子どもが18歳になると、特別な手続きなしに成人のつみたて投資枠へ移る仕組みとされています。
つみたて投資枠で買える投資信託は、長期の積立・分散投資に適したものとして金融庁の基準を満たした商品に限られています。ただ、基準を満たしていることは値下がりしないことを意味しません。どの商品にも値動きがあり、選ぶときは運用の中身を金融機関の説明で確かめることになります。
いつ引き出せるのか
子ども名義の非課税口座は、2016年にジュニアNISAとして一度つくられています。ただ、金融庁の解説によれば利用の実績が乏しく、2023年末で新規の口座開設を終えました。ジュニアNISAでは原則18歳まで払い出せず、非課税期間も5年に限られていて、続けて非課税で持つにはロールオーバーという手続きが必要でした。
新しい仕組みでも、口座の名義人が0〜17歳の間は原則として払い出せません。例外は災害などのやむを得ない場合と、12歳以降に、使い道が子のためのもので、子が払い出しに同意したことを示す書面を添えて、親権者等が申出書を金融機関に出す場合です。中学・高校の入学費用などに充てる道はありますが、親の判断だけでは引き出せず、子どもの同意が要件になっています。
教育費として考えるときの注意
金融庁は、未成年のつみたて投資枠のねらいを、大学進学など成人後の出来事に備える資金づくりと説明しています。一方で、同じ金融庁の資産形成の解説は、投資信託などは預貯金より高いリターンを期待できる反面、元本割れのおそれもあると明記しています。長く続ける、決まった額を積み立てる、値動きの違う資産に分けるといった工夫で価格の変動をある程度抑えられるとしていますが、損をしない仕組みではありません。
教育費は、入学金や授業料のように、使う時期と金額がある程度決まっているお金です。使う時期が近いのに値下がりしていると、回復を待てないことがあります。どのお金を預貯金で持ち、どのお金を長く運用に回すのかは、使う時期から考えると整理しやすくなります。教育資金の貯め方全体は教育資金の貯め方を整理した記事で扱っています。
親が入れるお金と贈与税
子ども名義の口座に親や祖父母がお金を入れると、税の上では子どもへの贈与として考えることになります。国税庁の説明では、贈与税は1年間(1月1日〜12月31日)にもらった財産の合計から基礎控除110万円を引いた残りにかかり、合計が110万円以下なら贈与税はかかりません。
親から子への教育費は、必要なときに直接学費などに充てる場合は贈与税がかかりません。ただし国税庁は、教育費の名目で受け取っても、預金したり株式などの購入に充てたりした場合は贈与税がかかると説明しています。年60万円の枠は110万円より小さい額ですが、祖父母などほかの人からもらった分と合わせて数えます。家庭の状況で判断が分かれるときは、税務署に確かめておくと安心です。
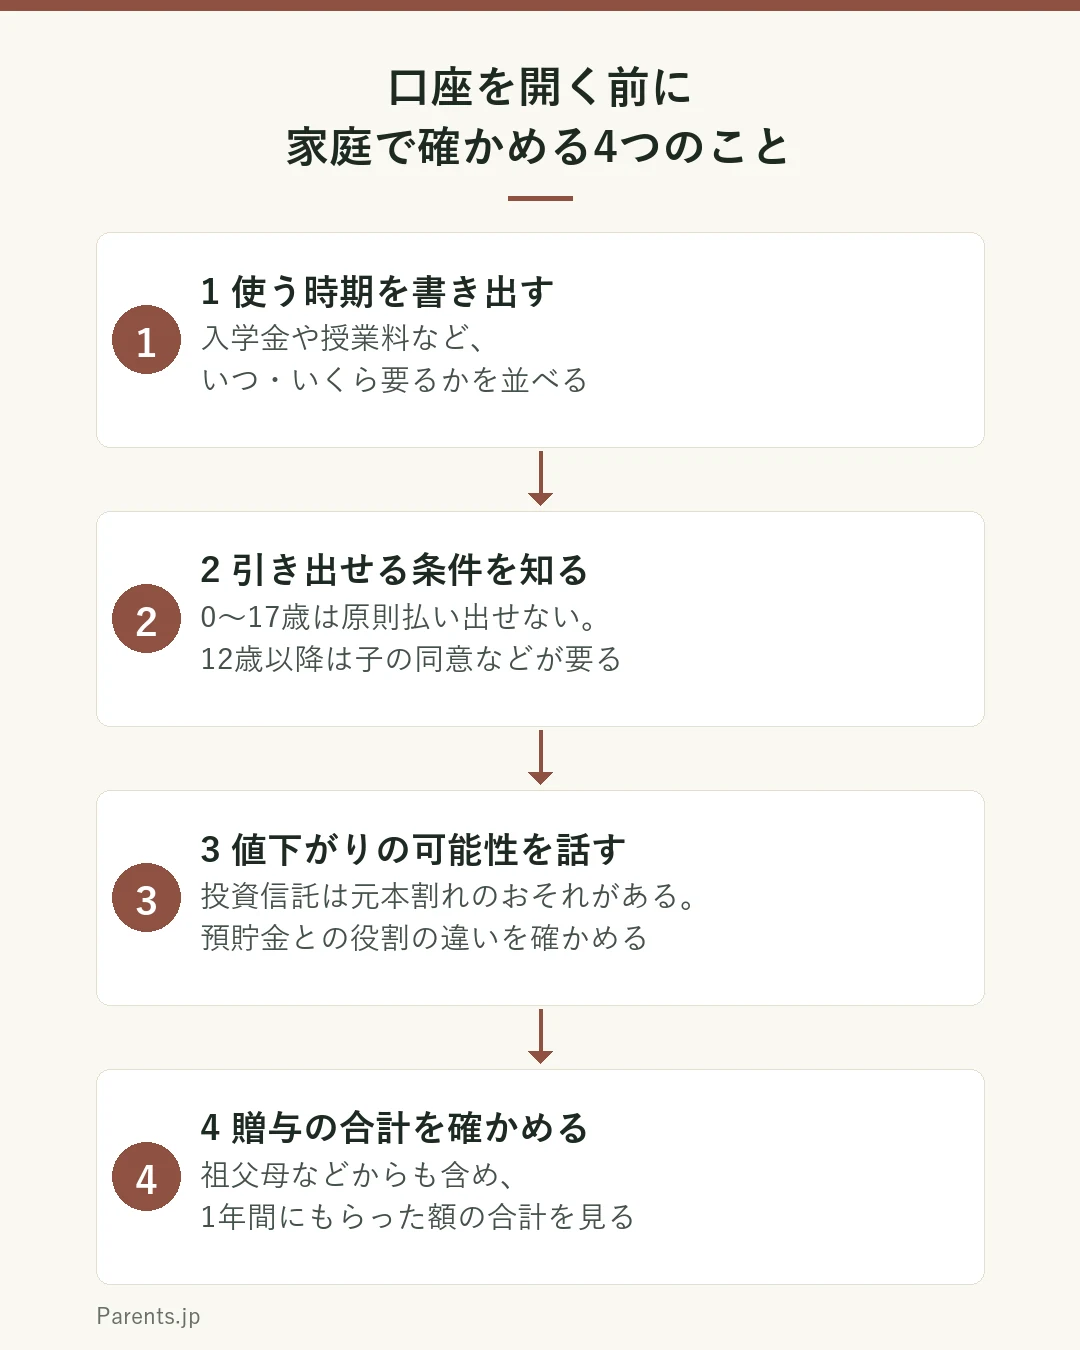
始めるかどうかを決める前に、家庭で手を動かしてみる工夫を三つ挙げます。
家庭で試す3つの工夫
- 使う時期の年表を作る:子どもの年齢と、中学・高校・大学の入学の年を一枚に並べ、まとまったお金が要りそうな年に印を付けます。
- お金を役割で分けて書く:すぐ使うお金、数年後に使うお金、10年以上先のお金に分け、それぞれを何で持つかを夫婦で書き出します。
- 贈与の予定を家族で共有する:祖父母からの入学祝いなども含め、1年間に子どもへ渡すお金の予定をメモにしておきます。
声かけの言い換え例
- 「みんな始めるみたいだから、うちも」→「何に使うお金なのか、先に決めておこう」
- 「投資なら増えるでしょ」→「減ることもある仕組みだと、知ったうえで考えよう」
- 「あなたのお金だから口出ししないで」(子に)→「使い道を決めるときは、一緒に相談しようね」
- 「難しいから親が全部やるよ」(子に)→「12歳になったら、あなたの同意が必要になるんだって」
チェックリスト
- 年60万円・総額600万円と、成長投資枠を使えないことを確かめた。
- 17歳までは原則払い出せず、12歳以降は子の同意などが要ることを知った。
- 教育費を使う年と金額の見通しを書き出した。
- 元本割れのおそれがあることを、家族で話した。
- 1年間に子どもへ渡すお金の合計を確かめた。
家庭の工夫だけで抱え込まないために
この記事は、2027年1月から始まる未成年のつみたて投資枠の仕組みを公的な資料で整理したもので、始めるべきかどうかや、どの金融機関・商品を選ぶかを助言するものではありません。投資信託は元本が保証されておらず、値下がりして元本割れになることがあります。
制度は令和8年度税制改正で示された内容です。口座開設の受付の時期、申込みに必要な書類、取り扱う投資信託は金融機関ごとに違います。最新の内容は金融庁のNISA特設ウェブサイトと、口座を開く金融機関で確かめてください。
贈与税がかかるかどうかは、1年間にもらった財産の合計や使い道で変わります。判断に迷うときは、所轄の税務署に相談できます。金融商品の勧誘を受けて判断に迷うときは、自治体の消費生活センターに相談する選択肢もあります。
よくある質問
- こどもNISAはいつから始まりますか。
- 2027年1月からです。NISAのつみたて投資枠の年齢要件がなくなり、0〜17歳の子ども名義でも口座を開けるようになります。年間投資枠は60万円、非課税保有限度額は600万円で、成長投資枠は使えません。
- 子ども名義のNISAから、途中でお金を引き出せますか。
- 17歳までは原則として引き出せません。災害などのやむを得ない場合のほか、12歳以降は、使い道が子のためのもので、子が同意したことを示す書面を添えて親権者等が申出書を出せば払い出せます。
- 親が子どものNISA口座にお金を入れると、贈与税はかかりますか。
- 1年間にもらった財産の合計が基礎控除の110万円以下なら、贈与税はかかりません。教育費の名目でも、預金や株式などの購入に充てた場合は贈与税の対象になると国税庁は説明しており、祖父母などからの分も合わせて数えます。
出典・参考
- 金融庁「NISAを知る」(NISA特設ウェブサイト)
この出典で確認した記述
「2027年1月から、NISA(少額投資非課税制度)の『つみたて投資枠』の年齢要件が撤廃され、0歳から17歳までの未成年者もNISA口座を開設できるようになります。」「未成年者がNISAで利用できるのは、長期の積立・分散投資に適した『つみたて投資枠』のみです。『成長投資枠』は利用できません。」「未成年者の年間投資枠は60万円、非課税保有限度額は600万円です。また、金融機関の変更はできません。」「口座開設者が0歳から17歳までの間は、原則として、NISA口座で保有する資産を払い出すことはできません。ただし、災害などのやむを得ない場合のほか、12歳以降は、一定の要件の下で払出しが可能です。」「※ 資金の使途が子のためのものであり、子が払出しに同意したことを示す書面とともに、親権者等(口座管理者)が申出書を金融機関に提出する必要があります。」「2016年4月にはジュニアNISA(未成年者少額投資非課税制度)」「※2023年に制度終了」「2024年からのNISAでは、つみたて投資枠がつみたてNISAの3倍の年間120万円、成長投資枠が一般NISAの2倍の年間240万円に拡大」「生涯を通じての非課税保有限度額が新たに設けられ、1,800万円が上限となりました。上限は1,800万円ですが、成長投資枠はそのうち1,200万円が上限となります。」「口座は1人につき1口座のみ開設可能です。」「金融機関の変更は、年単位で可能です。ただし、2027年1月からの新制度では、0歳から17歳までの未成年者については、金融機関の変更ができません。」。本文「未成年のNISAでは何ができるのですか」と表、「いつ引き出せるのか」第2段落、3行まとめ1・2、図1、よくある質問1・2の根拠。 - 金融庁「令和8(2026)年度税制改正について ―税制改正大綱における金融庁関係の主要項目―」(2025年12月、PDF)
この出典で確認した記述
PDF2ページ「次世代の資産形成を促進し、長期・安定的な投資を通じて、大学進学等、成人後のライフイベントに伴う必要資金を備えられるよう、つみたて投資枠の年齢要件を撤廃し、0~17歳の間の年間投資枠及び非課税保有限度額を設定する。」「12歳以降において、子の同意を得た場合にのみ、親権者等による払出しを可能とする。」。表:つみたて投資枠「対象年齢 0〜17歳/18歳以上」、成長投資枠「18歳以上」、「年間投資枠 60万円/120万円/240万円」、「非課税保有限度額 600万円/1,800万円/1,200万円(内数)」、「運用管理 一定の要件※の下、12歳以降は払出しが可/制限なし/制限なし」「(令和9年~)」「自動的に移行」。本文の表、「教育費として考えるときの注意」第1段落(制度のねらい)の根拠。 - 金融庁 総合政策局総合政策課「『令和8年度税制改正の大綱』の概要 ―金融庁関係の主要項目について―」(アクセスFSA 2026年2月号、PDF)
この出典で確認した記述
PDF1ページ「大綱では、2027年1月以降、つみたて投資枠の対象年齢を拡充し、0~17歳である間は、年間投資枠は60万円、非課税保有限度額は600万円とすることが示されました。」「未成年者名義で非課税投資ができる制度としては、2016年、ジュニアNISAが措置されましたが、利用実績が乏しかったことから、2023年末をもって新規の口座開設が終了しています。」「ジュニアNISAは、原則、18歳まで口座に入れた資金の払出しが出来ませんでしたが、本施策では、一定の要件のもと、12歳以降は払出しが可能となります。」「ジュニアNISAでは、非課税期間は5年間に限られており、当該期間を終えた後も非課税での保有を継続するためには、ロールオーバーと呼ばれる一定の手続きを行う必要がありましたが」。PDF2ページ「つみたて投資枠の対象商品には、そのどちらも含まれますが、前述のとおり、長期の積立・分散投資に適した一定の投資信託として金融庁の基準を満たしたものに限られます。」(本文「未成年のNISAでは何ができるのですか」第4段落の根拠)。同ページ「本施策では、成人後のNISAと同様に非課税期間は無期限となっており、口座名義人であるこどもが18歳に達した際に、特段の手続きを要することなく、自動的に成人後のつみたて投資枠へと移行する仕組みとされています。」。本文「未成年のNISAでは何ができるのですか」第3段落、「いつ引き出せるのか」第1段落、図1の根拠。 - 金融庁「資産形成の基本」(NISA特設ウェブサイト)
この出典で確認した記述
「株式や投資信託などの運用商品に投資することで、預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります。」「積立投資 一括で投資するのではなく『あらかじめ決まった金額』を『続けて』投資することです。」「1つの資産だけに投資するより、値動きが異なる複数の資産(国内/海外、株式/債券/不動産など)に分散して投資を行うことで、価格の変動をある程度抑えられ、安定的な運用を目指すことができます。」。本文「教育費として考えるときの注意」第1段落、3行まとめ3、図2、気をつけたいこと第1段落の根拠。第2段落の「使う時期が近いのに値下がりしていると、回復を待てないことがある」は、元本割れのおそれがあるという記述から編集部が整理した一般論で、特定の数値や研究に基づくものではない。 - 国税庁 タックスアンサー「No.4402 贈与税がかかる場合」(令和8年4月1日現在法令等)
この出典で確認した記述
「贈与税は、その年の1月1日から12月31日までの1年間に贈与を受けた財産の価額の合計額から暦年課税に係る基礎控除額110万円を差し引いた残りの額に対してかかります。したがって、1年間に贈与を受けた財産の価額の合計額が110万円以下なら贈与税はかかりません(この場合、贈与税の申告は不要です。)。」。本文「親が入れるお金と贈与税」第1段落、よくある質問3の根拠。相続時精算課税を選んだ場合の扱いは本文では扱っていない。 - 国税庁 タックスアンサー「No.4405 贈与税がかからない場合」
この出典で確認した記述
「夫婦や親子、兄弟姉妹などの扶養義務者から生活費や教育費に充てるために取得した財産で、通常必要と認められるもの」「教育費とは、学費や教材費、文具費などをいいます。」「なお、贈与税がかからない財産は、生活費や教育費として必要な都度直接これらに充てるためのものに限られます。したがって、生活費や教育費の名目で贈与を受けた場合であっても、それを預金したり株式や不動産などの買入資金に充てている場合には贈与税がかかることになります。」。本文「親が入れるお金と贈与税」第2段落、よくある質問3の根拠。
この記事について
本記事は家庭での話し合いを整理した一般的な情報であり、特定の学校の合否・優劣・進学先を判断・推奨するものではありません。個別の家計・投資の助言や、特定の金融商品の推奨も行いません。費用・選抜・支援制度は年度や地域によって変わるため、公式情報をご確認ください。制度・統計の内容は各資料の公表時点のものであり、更新されることがあります。最新の情報は各公式サイトでご確認ください。