3行まとめ
- 「国の教育ローン」は日本政策金融公庫の教育一般貸付。借りるのは学生本人ではなく、主に生計を維持している保護者で、返済も保護者が始める。
- 利用できる世帯年収の上限は、扶養している子どもの人数で変わる。子ども1人なら790万円、3人なら990万円が目安。
- 申込は1年中受け付けていて合格発表前でも可能。ただし審査に10日前後、入金までにさらに10日前後かかる。
この記事でわかること
- 国の教育ローンで借りる人・返す人は誰か
- 子どもの人数で変わる世帯年収の上限額
- 融資限度額と使いみちの範囲
- 申込から入金までにかかる日数の目安
- 奨学金・修学支援新制度との違いと順番
「合格してから」では、間に合わないことがある
秋になり、志望校が絞られてくる。お金の話は「合格してから」と後回しにしたまま年が明け、合格通知と一緒に入学金の納付期限が届く ― そんな順番になりがちです。
納付期限が合格発表から1〜2週間程度という学校も珍しくありません。手元の現金で足りなければ、その短い期間で資金を用意することになり、慌ててから調べ始めると条件を比べる余裕がなくなります。
「国の教育ローン」は、その選択肢の一つとして名前が挙がる制度です。ただ、どんな家庭でも使えるわけではなく、申し込めば翌日に振り込まれるものでもありません。借りるかを決める前に、自分の家庭は対象なのか、いつまでに動く必要があるのかを知っておくと、選択肢として数えられるかが見えてきます。
借りるのは子どもではなく、保護者
「国の教育ローン」は、政府が全額出資する日本政策金融公庫が行う「教育一般貸付」の愛称で、銀行の教育ローンとは別の公的な融資です。
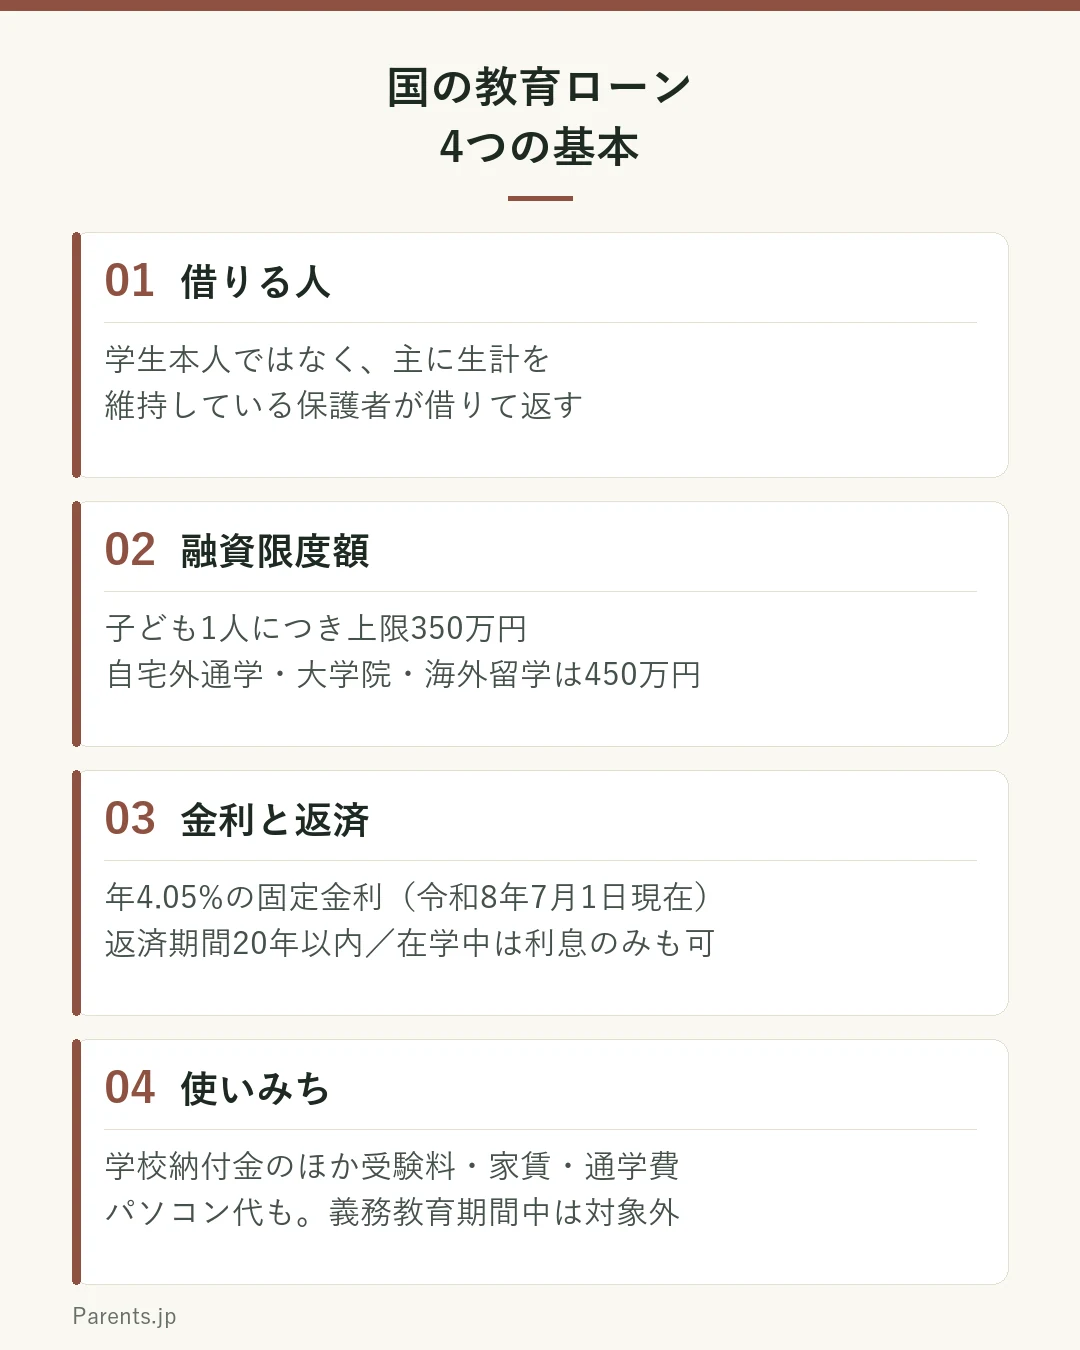
まず押さえたいのは、借りる人が誰かという点です。公庫は対象を「ご融資の対象となる学校に入学・在学される方の保護者(主に生計を維持されている方)」としています。奨学金のように学生本人が契約するのではなく、親が借り、親が返していきます。学生本人が申込人になれるかという質問にも、公庫は親や親族にと案内しています。
対象校は、修業年限3ヵ月以上で中学校卒業以上の人を対象とする教育施設です。高校・高専・大学・大学院・短大・専修学校のほか、予備校や海外の学校も含まれます。ただし義務教育期間中の費用は対象になりません。
上限350万円と、意外に広い使いみち
融資限度額は子ども1人につき上限350万円。自宅外通学、修業年限5年以上の大学(昼間部)、大学院、海外留学のいずれかの資金なら上限450万円です。限度額は子ども単位で、上の子と下の子にそれぞれ使えます。
使いみちは、学校に納めるお金だけではありません。公庫は入学金・授業料のほか、受験料や受験時の交通費・宿泊費、アパートの敷金・家賃、通学費用、塾・予備校代、パソコン購入費用なども挙げています。名前から想像するより幅が広いのが特徴です。対象は今後1年間に必要となる費用で、入学資金は原則として入学する月の翌月末までの融資です。
金利は令和8年7月1日現在で年4.05%(固定金利・保証料別)。母子家庭・父子家庭・交通遺児家庭、世帯年収200万円(所得132万円)以内の世帯などは0.4%低くなります。返済期間は20年以内で、在学中は元金を据え置いて利息だけを返すこともできます。
世帯年収の上限は、子どもの人数で変わる
この制度には、利用できる世帯年収(所得)の上限があります。上限額は一律ではなく、世帯で扶養している子どもの人数で変わります。公庫が示す表では、子ども1人で790万円(事業所得者は600万円)、2人で890万円(690万円)、3人で990万円(790万円)、4人で1,090万円(890万円)、5人で1,190万円(990万円)です。
「子ども」は扶養している子どものことで、年齢や就学の有無は問われません。働いている上の子でも、扶養していれば数えます。世帯年収には配偶者等の収入も含まれるため、共働きで片方の年収だけを見ると判断を誤ります。
子どもが2人以内でも、勤続年数3年未満、自宅外通学(予定)者がいる、単身赴任、親族の介護費用の負担など8つの要件のいずれかに当てはまれば、上限は990万円(790万円)まで緩和されます(追加書類が必要)。年収だけを見て「うちは対象外」と早合点しないほうが確かです。
申込は1年中、でも「必要時期の2〜3ヵ月前」
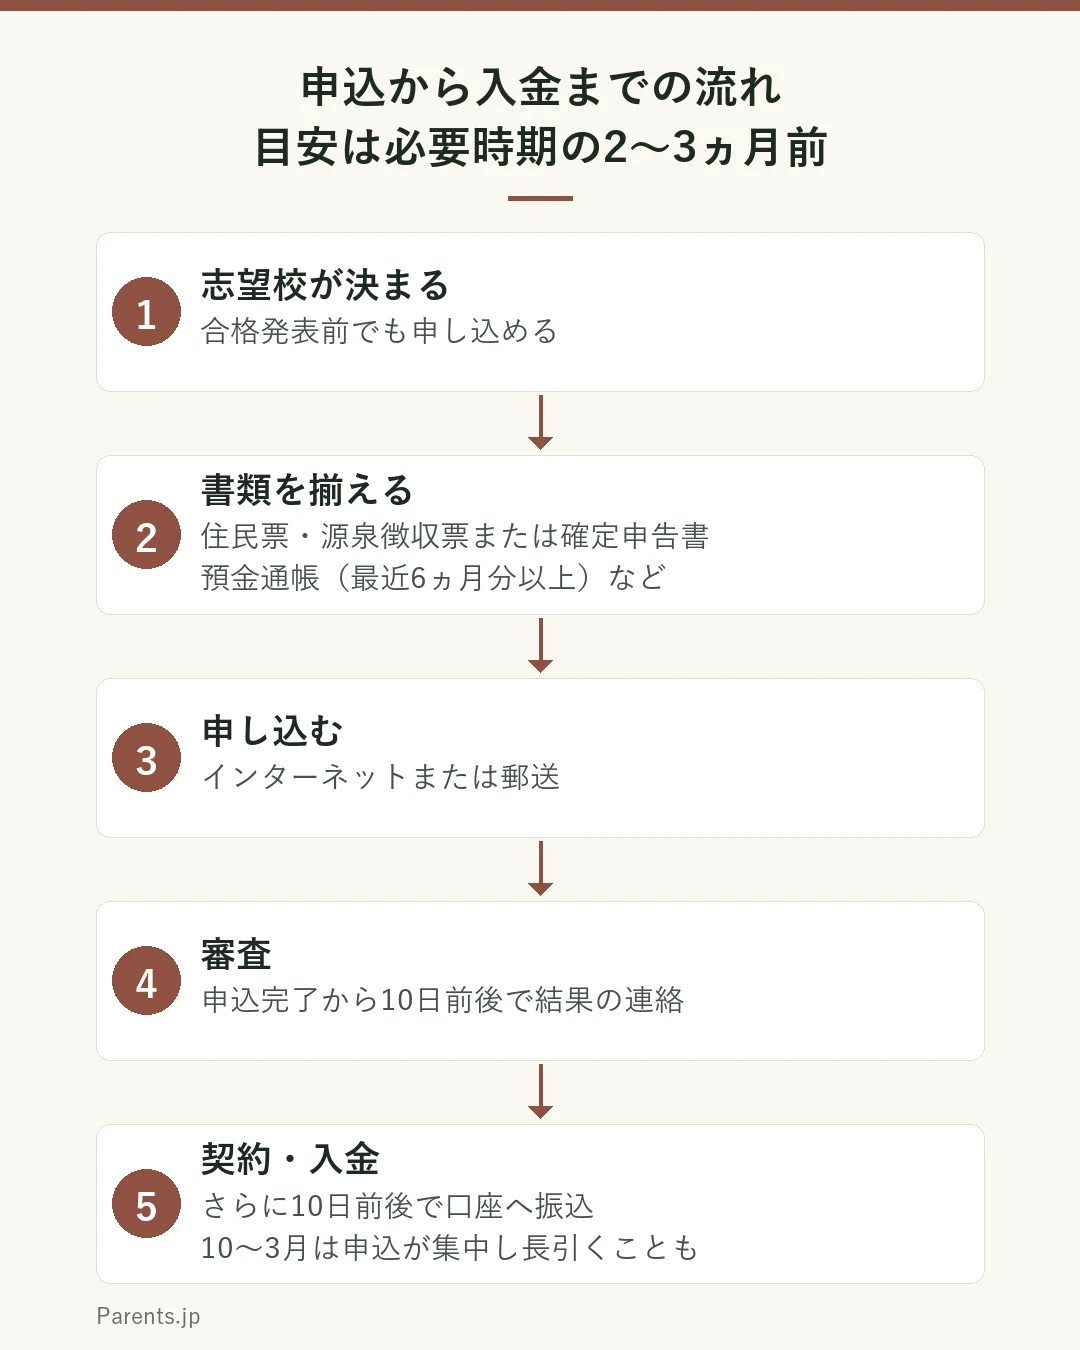
申込の受付は1年中行われ、インターネットからでも郵送でも申し込めます。入学時の費用は合格発表前でも申し込めて、公庫は「志望校が決まったときに」と案内しています。合格を確認できる書類は、契約時までに出せば足ります。
見落とされやすいのは時間のほうです。公庫によれば、申込の完了から審査結果が出るまでに10日前後、さらに口座へ振り込まれるまでに10日前後。入学シーズンの10月から3月は申込が非常に多く、これ以上かかる可能性があると案内されています。
公庫が示す目安は「必要時期の2〜3ヵ月前」。1月に入学金を納めるなら、10月には動き始めている計算です。必要書類には住民票の写し、直近分の源泉徴収票または確定申告書、最近6ヵ月分以上の預金通帳など、手元にないものも含まれます。書類を揃える時間まで含めて逆算しておくと、期限に追われずにすみます。
返さなくてよい支援から順に確かめる
教育ローンは借りるお金です。同じ「進学の費用を支える制度」でも、返さなくてよいものから順に確かめるほうが負担は軽くなります。
最初に見たいのは、高等教育の修学支援新制度です。文部科学省はこれを、授業料・入学金の減免と返還不要の給付型奨学金により学生の学びを支える国の制度と説明しています。令和7年度からは多子世帯の学生を所得制限なく減免の対象としています。対象校は学校ごとに違うので、志望校を絞る段階で確かめたいところです(奨学金の仕組みを、進学前に親子で整理する)。
次に、日本学生支援機構(JASSO)の貸与奨学金。学生本人が借りて本人が返し、返還が始まるのは貸与終了の翌月から数えて7か月目です。教育ローンは親が在学中から返し始め、奨学金は子どもが卒業後に返し始めるという違いは、家計にも子どもの将来にも効いてきます(奨学金は借りる前に返し方を見る ― 返還の始まりと、困ったときの制度)。なお両者は併用できると公庫が明記しています。
家庭で試す3つの工夫
- 公庫のシミュレーションを先に触る:公庫のサイトには、子どもの人数と世帯年収から申込の可否を確かめるシミュレーションと、借入額・返済期間から毎月の返済額を試算するシミュレーションがあります。借りると決める前に、数字を入れて眺めてみるだけでも判断材料になります。
- 「必要な時期」を先にカレンダーに書く:入学金の納付期限、前期授業料の期限、住まいの契約時期。この3つを志望校の募集要項から書き出し、その2〜3ヵ月前に印をつけます。準備を始める日が具体的になります。
- 書類を一つのファイルにまとめておく:源泉徴収票や通帳のコピーは、探すところから始めると時間がかかります。進学にかかわる書類をまとめる場所を一つ決めておくと、奨学金の申請でも同じものを使えます。
声かけの言い換え例
- 「お金のことは心配しなくていいから」→「かかるお金と、使えそうな制度を一緒に見てみようか」
- 「うちは借りないと無理だと思う」→「返さなくていい支援から順番に調べてみよう」
- 「合格してから考えよう」→「納める時期だけ先に募集要項で確かめておこう」
- 「奨学金もローンも同じでしょ」→「誰が返すのか、いつから返すのかが違うみたい」
家庭で確認するチェックリスト
- 扶養している子どもの人数を数え、世帯年収の上限額を確かめた。
- 世帯主だけでなく、配偶者等の収入を含めて計算した。
- 志望校の納付期限を調べ、その2〜3ヵ月前を印にした。
- 修学支援新制度の対象校かどうかを先に確かめた。
- 申込に必要な書類が手元にあるかを確認した。
家庭の工夫だけで抱え込まないために
この記事は制度の仕組みを整理したもので、借りるべきかどうかを判断するものではありません。金利や返済期間の条件は改定されることがあり、実際に適用されるのは借入日の金利です。また、条件を満たしていても審査の結果によっては希望に沿えない場合があると公庫は明記しています。申し込めば借りられるという前提で計画を立てないでください。
自分の家庭が対象になるかどうかの判断は、公庫の教育ローンコールセンター(0570-008656 または 03-5321-8656)で直接確かめられます。奨学金や修学支援新制度については、高校の奨学金担当の先生や日本学生支援機構の案内が確かです。返済が始まったあとに支払いが難しくなったときは、放置せず借入先の窓口に早めに相談する方法があります。家計全体の見通しに不安があるときは、自治体の生活困窮者向けの相談窓口や、消費生活センター(消費者ホットライン188)に相談する選択肢もあります。
出典・参考
- 日本政策金融公庫「教育一般貸付(国の教育ローン)金利・ご返済方法/ご利用条件」
この出典で確認した記述
「ご融資の対象となる学校に入学・在学される方の保護者(主に生計を維持されている方)で、世帯年収(所得)が次表の金額以内の方が対象となります」「お申込みいただく方の世帯で扶養しているお子さまの人数によって、世帯年収(所得)の上限額が異なります」。世帯年収(所得)の上限額の表は「1人 790万円(600万円)」「2人 890万円(690万円)」「3人 990万円(790万円)」「4人 1,090万円(890万円)」「5人 1,190万円(990万円)」で、「※括弧内の金額は事業所得者の場合の所得上限額です」「※世帯年収(所得)には、世帯主のほか、配偶者等の収入(所得)も含まれます」。緩和条件は「お子さまが2人以内の場合、以下の1〜8の要件のいずれか一つに該当する場合、990万円(790万円)まで上限額が緩和されます」として「1. 勤続(営業)年数が3年未満」「2. 居住年数が1年未満」「3. 世帯のいずれかの方が自宅外通学(予定)者」「4. 借入申込人またはその配偶者が単身赴任」「5. 今回のご融資が海外留学資金」「6. 借入申込人の年収(所得)に占める借入金返済の負担率が30%超」「7. ご親族などに『要介護(要支援)認定』を受けている方がおり、その介護に関する費用を負担」「8. 大規模な災害により被災された方」を列挙し、「※世帯年収(所得)上限額の緩和によりお申込み可能となる場合、追加の書類をご提出していただく必要がございます」とある。融資限度額は「お子さまお1人につき上限350万円」、「(1)自宅外通学(2)修業年限5年以上の大学(昼間部)(3)大学院(4)海外留学(修業年限3ヵ月以上の外国教育施設に留学する場合)」のいずれかの資金として利用する場合は「450万円」、「融資限度額はお子さま単位ですので、上のお子さま、下のお子さまともそれぞれ350万円までご利用いただけます」。金利は「金利(令和8年7月1日現在)年4.05%(固定金利・保証料別)」「交通遺児家庭、母子家庭、父子家庭、世帯年収200万円(所得132万円)以内の方または子ども3人以上※の世帯かつ世帯年収500万円(所得356万円)以内の方は上記金利の▲0.4%(固定金利)」「※お申込みいただく方の世帯で扶養しているお子さまの人数をいいます。年齢、就学の有無を問いません」。返済期間は「20年以内」、「※在学中の負担を抑えるため、卒業まで利息のみのご返済が可能です」。保証は「(公財)教育資金融資保証基金または連帯保証人からお選びいただけます」「ご融資額やご返済期間に応じた保証料をご融資金から一括して差し引かせていただきます」「連帯保証人(進学者・在学者の4親等以内の親族(進学者・在学者の配偶者を除く))による保証をご利用になる場合には、保証料は必要ありません」。お使いみちは「学校納付金(入学金、授業料、施設設備費など)」「受験費用(受験料、受験時の交通費・宿泊費など)」「在学のため必要となる住居費用(アパート・マンションの敷金・家賃など)」「教科書代、教材費、通学費用、塾・予備校代、パソコン購入費用、学生の国民年金保険料、修学旅行費用など」「ご融資金にかかる保証料」で、「※今後1年間に必要となる費用がご融資の対象となります」「※義務教育期間中の費用は対象とはなりません」「※入学資金については、原則として入学される月の翌月末までご融資が可能です」。融資対象校は「修業年限が3ヵ月以上で、中学校卒業以上の方を対象とする次の教育施設です」として高等学校・高等専門学校・特別支援学校の高等部・大学・大学院・短期大学・専修学校・各種学校・予備校・デザイン学校・職業能力開発校・外国の高等学校・大学等を挙げ、対象外として「正規の学籍で在籍しない場合(大学や短大の研究生・聴講生など)」「学生が公務員として通う学校(防衛(医科)大学校、航空保安大学校、海上保安(大)学校、気象大学校、税務大学校など)」「企業内教育訓練施設」を挙げる。「日本学生支援機構の奨学金との併用もOK」「※独立行政法人日本学生支援機構の奨学金と併せてご利用いただけます」「※審査の結果、お客さまのご希望に沿えないことがございます」「お借入金利は、当シミュレーション結果の金利ではなく、実際にお借入いただく日の金利が適用されます」。申込可否と返済額のシミュレーションが同ページに設置されている。本文の「借りるのは子どもではなく、保護者」「上限350万円と、意外に広い使いみち」「世帯年収の上限は、子どもの人数で変わる」の各節、工夫①、チェックリスト、気をつけたいこと節、図1の根拠。 - 日本政策金融公庫「教育一般貸付(国の教育ローン)お申込みに必要な書類・お申込みの流れ」
この出典で確認した記述
「『国の教育ローン』のお申込みは、1年中いつでも受付しています(※)。ただし、必要時期の2〜3ヵ月前がお申込みの目安となります。入学時の費用は、合格発表前にお申込みができますので、志望校が決まったときに、在学中の費用は、資金が必要になったときに、できるだけ早めにお申込みください」「(※)入学資金については、原則として入学される月の翌月末までのご融資となります」。「通常、お申込み完了から審査の結果が出るまでには10日前後、更に、実際にご融資金をお客さまの口座に振り込むまでに10日前後お時間をいただいております。なお、入学シーズン(10月〜3月)は、お申込みが非常に多くなり、上記以上にお時間をいただく可能性がございますので、お早めにお申込みください」。必要書類として「住民票の写しまたは住民票記載事項証明書」「運転免許証、マイナンバーカード、またはパスポート」「直近分の源泉徴収票または確定申告書(控)」「預金通帳や領収書などお支払い状況のわかるもの(最近6ヵ月分以上)」を挙げ、「入学資金」の場合に必要な「合格を確認できる書類」について「合格前のお申込みの場合は不要です。ただし、お申込み後ご契約時までにご提出いただきます」とある。インターネット・郵送のどちらからでも申し込めることも記載。本文「申込は1年中、でも『必要時期の2〜3ヵ月前』」の節、工夫②③、図2の根拠。 - 日本政策金融公庫「教育ローン よくあるご質問」
この出典で確認した記述
「お子さまの人数」について「お申込みいただく方の世帯で扶養しているお子さまの人数をいいます。年齢、就学の有無は問いません」、世帯年収について「世帯年収(所得)には、世帯主のほか、配偶者等の収入(所得)も含まれます」、学生本人が申込人になれるかについて「今回の入学・在学により学業に専念されるような場合は、ご返済の見通しが困難となることから、ご両親のうち主に生計を維持されている方やご親族の方にお申込人となっていただくようお願いいたします」、在学中の返済について元金据置により卒業まで利息のみの支払とできること、日本学生支援機構の奨学金と重複して利用できることが記載されている。教育ローンコールセンターの番号は0570-008656および(03)5321-8656。本文「借りるのは子どもではなく、保護者」「世帯年収の上限は、子どもの人数で変わる」の各節と相談先の根拠。 - 独立行政法人日本学生支援機構「返還を始める皆さんへ」
この出典で確認した記述
「返還は、貸与終了の翌月から数えて7か月目に始まります」「返還の方法は、口座振替(引落し)です」。返還が困難なときの制度として、減額返還は「毎月の返還額を2分の1、3分の1、4分の1、3分の2に減額し、減額返還適用期間に応じた分の返還期間を延長する制度」、返還期限猶予は「返還期限を猶予する制度です」と説明されている。貸与奨学金は奨学生本人が返還する。本文「返さなくてよい支援から順に確かめる」の節で、教育ローン(保護者が在学中から返済)と貸与奨学金(本人が卒業後に返還)の違いを述べた根拠。 - 文部科学省「高等教育の修学支援新制度」
この出典で確認した記述
「授業料・入学金の減免と、返還不要の給付型奨学金により、意欲ある学生の学びを支える国の制度です」「令和7年度から、多子世帯の学生は所得制限なく授業料等の減免の対象としています」「経済的な理由で進学をあきらめることがないように」と記載されている。支援対象校は同サイトの支援対象校一覧(https://www.mext.go.jp/kyufu/support/index.html、確認日 2026-09-17)で学校名・学校種・所在県から検索できる。本文「返さなくてよい支援から順に確かめる」の節とチェックリストの根拠。
この記事について
本記事は家庭での話し合いを整理した一般的な情報であり、特定の学校の合否・優劣・進学先を判断・推奨するものではありません。個別の家計・投資の助言や、特定の金融商品の推奨も行いません。費用・選抜・支援制度は年度や地域によって変わるため、公式情報をご確認ください。制度・統計の内容は各資料の公表時点のものであり、更新されることがあります。最新の情報は各公式サイトでご確認ください。