3行まとめ
- 貸与型奨学金の返還は貸与終了の翌月から数えて7か月目に始まります。大学を3月に卒業した場合、その年の10月からです。
- 返還が難しくなったときの制度(減額返還・返還期限猶予)は「延滞してから知る」ものになっています。返還開始までに減額返還制度を知っていた人は、延滞していない人でも34.5%、延滞している人では7.2%でした。
- 延滞すると年3%の延滞金がかかり、3か月以上で個人信用情報機関への登録対象に。制度は延滞していないことが条件のものもあるため、困ったら延滞する前に動くのが要点です。
この記事でわかること
- 返還がいつ始まり、月額と年数がどれくらいになるのか(機構の返還例)
- 第二種奨学金の利率がいつ決まり、どこで調べられるのか
- 返還者の調査から見える、家庭で共有されていなかったこと
- 減額返還制度と返還期限猶予制度の条件、延滞したときに起きること
「返すのは本人」が、家庭で言葉になっていない
機構が返還中の人に行っている調査を見ると、返還義務をいつ知ったかに大きな差が出ています。「申込手続きを行う前」に知っていた人は、延滞していない人で87.7%。一方、延滞している人では60.1%にとどまります。そして、申し込みのあとになって知ったと答えた延滞者にその理由を尋ねると、最も多かったのは「親等が返還すると思っていた」で59.2%でした。親は本人が返すつもりでいて、本人は親が返すと思っている。
返還はいつ始まるのか
返還開始時期は決まっています。機構の案内には「返還は、貸与終了の翌月から数えて7か月目に始まります」とあります。大学を3月に卒業する場合、返還が始まるのは同じ年の10月です。この「半年ほどの猶予」は就職して生活が立ち上がるまでの助走ですが、思っているより早く来ます。返還開始前には口座振替の加入手続きなどが必要で、どれも本人がやる手続きです。
いくらを、何年返すのか
金額と年数は、貸与総額によって決まります。機構が公表している大学の返還例(定額返還方式)では、第一種奨学金で国公立・自宅から月45,000円を4年間借りた場合、貸与総額2,160,000円、返還月額12,857円、168回で14年。私立・自宅外で月64,000円なら、貸与総額3,072,000円、返還月額14,222円、216回で18年です。
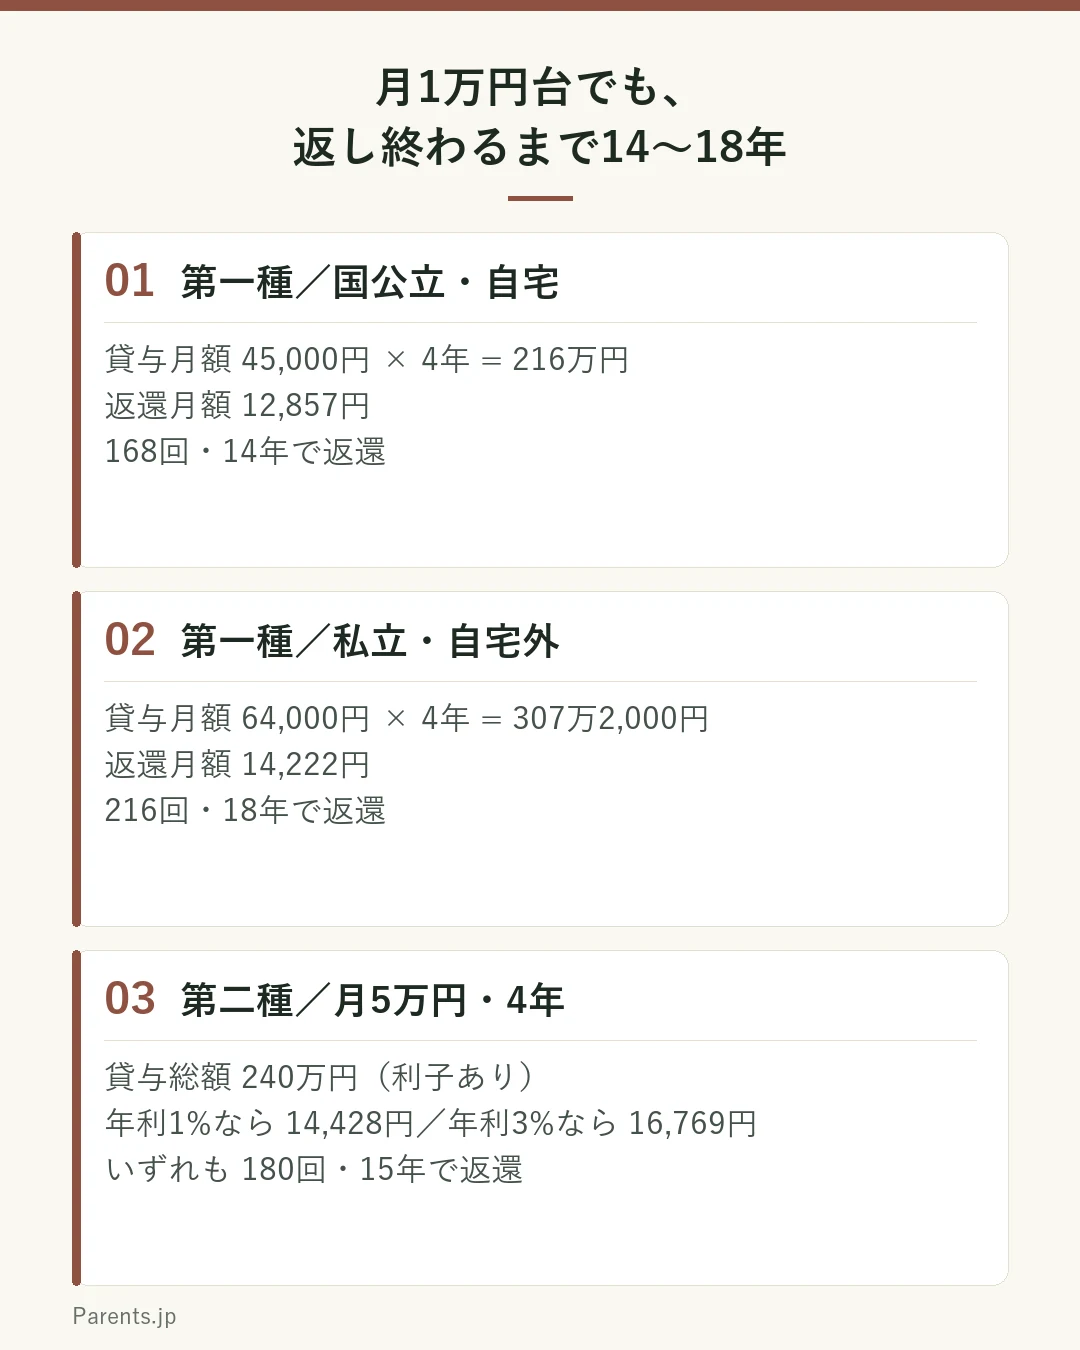
目を引くのは月額よりも年数のほうです。月1万円台の返済が14年から18年続く。22歳で卒業したなら、36歳から40歳のあたりまでです。結婚や転職、子どもの誕生といった出来事は、たいていその期間の中に入ってきます。利子のつく第二種では利率で月額が変わり、月50,000円を4年間(総額2,400,000円)の例では、年利0.50%で13,874円、年3%で16,769円(いずれも15年)。なお第一種には、定額で返す定額返還方式と、前年の所得に応じて毎月の額が決まる所得連動返還方式の二つがあります。
金利は、どこで調べるのか
返還例で年利0.50%から3%までを並べたのは、便宜ではありません。第二種奨学金の利率は、申し込んだ時点では確定しないからです。機構の案内は「利率は、貸与終了月に決定します。貸与開始月の利率ではない点に注意」と書いています。在学中は利子はかからず、基本月額に係る利率は年3.0%が上限とされています。
実際の数字は、機構のサイトの「貸与利率の推移」で貸与を終了した月ごとに掲載されています。令和7年度に貸与が終了した人の基本月額の利率は、利率固定方式で4月の1.612%から翌年3月の2.423%へ上がり、令和8年7月に貸与が終了した人の利率固定方式は上限の3.000%に達しました。見積もりを低いほうの数字だけで作らないこと。上限の年3%で見ておけば、実際がそれより低かったときに困ることはありません。
制度を知るのが「延滞してから」になっている
返還が難しくなったときのために、機構には減額返還制度と返還期限猶予制度があります。問題は、これらの制度がいつ知られているかです。機構の属性調査によれば、減額返還制度について返還が始まるまでに知っていた人は延滞していない人で34.5%、延滞している人では7.2%。延滞している人のうち35.6%は「延滞督促を受けてから知った」と答え、42.6%は今も「知らない」と答えています。制度そのものは何年も前からあるのに、必要な人ほど遅れて知る。ここに、家庭が先回りできる余地があります。
困ったときの二つの制度
減額返還制度は、毎月の返還額を減らして、その分だけ返還期間を延ばす制度です。当初の返還月額を2分の1、3分の1などに減額でき、通算15年が限度。総額が減るわけではなく、返す期間が延びる仕組みです。ここで重要なのが条件で、減額返還は「願出及び審査の時点で延滞していないこと」が前提です。
返還期限猶予は、一定期間、返還期限を先送りする制度です。機構は「返還すべき元金や利子が免除されるものではありません」と明記しています。経済困難による一般猶予の基準は給与所得者で年間収入300万円以下などで、通算10年が限度(災害、傷病、産前産後・育児休業などはこの制限がありません)。減らして長く返すのが減額返還、いったん止めるのが返還期限猶予。どちらも申請と審査を経るもので、自動的に適用されるものではありません。
延滞すると何が起きるか
延滞したときに起きることも押さえておきます。延滞している割賦金の額に対し、返還期日の翌日から返還した日までの日数に応じて年3%の延滞金が課されます。もうひとつが個人信用情報機関への登録で、機構は「延滞3か月以上になった場合、個人信用情報機関への登録対象になります」としています。制度を使える状態でいるうちに動く。延滞してからでは選べる手が減る。
借りると決める前の3ステップ
ここまでを、申込前の家庭の作業に落とすと3つになります。
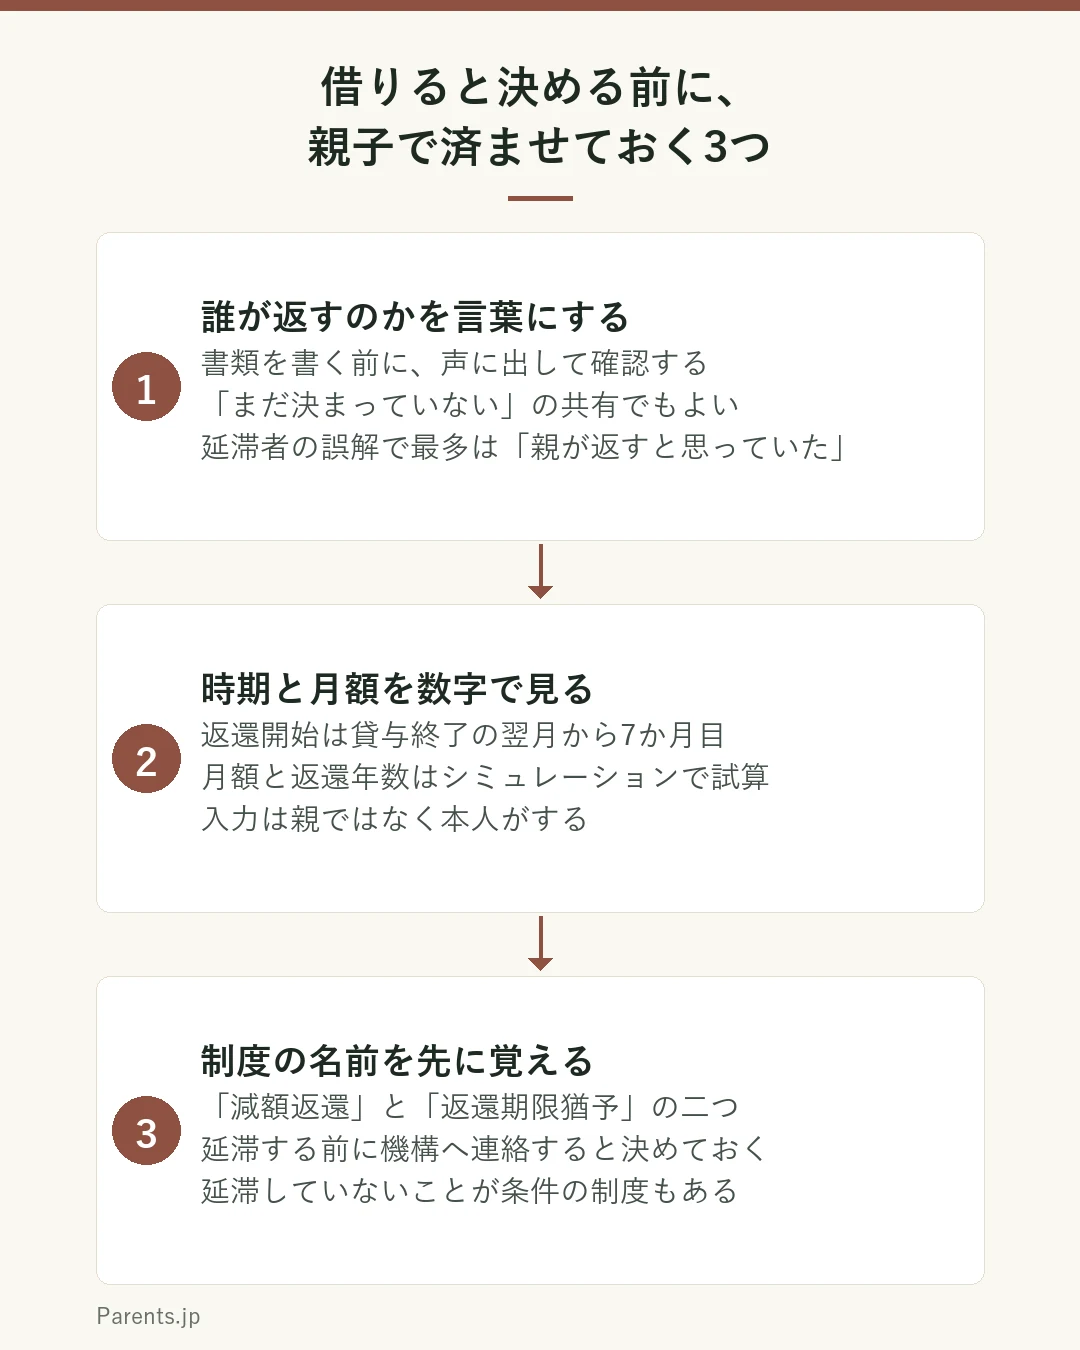
①誰が返すのかを、書類を書く前に声に出す。まだ決めきれないなら「今は決まっていない」と共有するだけでも構いません。②時期と月額を、数字で一緒に見る。機構は「奨学金貸与・返還シミュレーション」を用意しています。親が調べて伝えるのではなく、本人に入力してもらうのが要点です。③困ったときの制度の名前を、先に覚えておく。「減額返還」と「返還期限猶予」。この二語と、延滞する前に機構へ連絡するという行動を共有しておきます。
家庭で試す3つの工夫
- ①申込手続きの入力を、本人の手に戻す:調査では、申込手続きを本人が行った割合が、延滞していない人で66.9%、延滞している人で58.6%でした。入力そのものを本人がやると、貸与月額や貸与総額といった数字が本人の目を通ります。親は横で確認役に回り、期限管理だけ引き受ける形に。
- ②返還月額を、今の家計の何かに置き換えてみる:「毎月14,000円を15年」と言われても、高校生には実感が持ちにくい金額です。今の家庭の支出のうち同じ額のものを一つ挙げると、輪郭が出ます。長く続く固定の支出が一つ増える、という感覚が伝わればそれで足ります。
- ③「返せなくなったら言う」を、あらかじめ約束にしておく:延滞している人の11.9%は、延滞したときに何もしませんでした。借りると決める段階で「返せなくなったら、まず言ってほしい。責めない」と伝えておきます。
声かけの言い換え例
「奨学金があるから大丈夫」→ 返すのが誰かが曖昧なまま安心してしまう。調査で最も多かった誤解と同じ形になる。
「これは○○が返すことになるけど、そこは大丈夫?」→ 返還の主体を一度で確認できる。
「借りたら一生返せないよ」→ 事実以上に重い言い方で、相談しづらさだけが残る。
「返せなくなったときの制度もあるから、名前だけ覚えておこう」→ 不安を煽らずに、先に手立てを渡せる。
家庭で確認するチェックリスト
- 返すのが誰なのかを、親子で一度、言葉にして確認した。
- 返還が始まるのは貸与終了の翌月から7か月目だと、本人が知っている。
- 貸与総額と返還月額・返還年数を、本人がシミュレーションで見た。
- 「減額返還」「返還期限猶予」という二つの制度があることを共有した。
- 返せなくなったときは、延滞する前に本人が機構へ連絡すると決めてある。
家庭の工夫だけで抱え込まないために
この記事は、日本学生支援機構が公表している制度の内容と調査結果を整理したものです。奨学金を借りるべきかどうかを判定するものではありませんし、金額や返還方式の選び方を助言するものでもありません。貸与月額・利率・返還例・各制度の条件は年度や制度改正で変わるため、必ず機構の公式サイトと学校からの案内で最新の内容を確認してください。
引用した属性調査も、受け取り方に注意が要ります。相関がみられるとしても、そこから因果関係を読み取ることはできません。延滞理由の最多が「本人の低所得」62.8%であることが示すように、背景には就業や収入の状況があります。返還が難しくなったときは、日本学生支援機構の奨学金相談センターに相談するという選択肢があります。督促を受けてから調べ始めるより、早い段階で問い合わせるほうが選べる手は多くなります。
出典・参考
- 独立行政法人日本学生支援機構「令和6年度奨学金の返還者に関する属性調査結果(概要)」(調査時期 令和7年2月)
この出典で確認した記述
調査対象が令和6年12月末において奨学金返還を3か月以上延滞している者から無作為抽出した20,000人および延滞していない者から無作為抽出した15,000人であり、回答人数が延滞者1,648人(回答率8.2%)・無延滞者1,898人(回答率12.7%)であること、奨学金申請時の申込手続きを「奨学生本人」が行った比率が延滞者58.6%・無延滞者66.9%、本人が申込手続に関わった割合が延滞者72.1%・無延滞者80.3% であること、返還義務を知った時期が「申込手続きを行う前」である比率が延滞者60.1%・無延滞者87.7% で、延滞者のうち貸与終了後に返還義務を知った者が11.7% であること、申込後に返還義務を知った延滞者が挙げた理由が「親等が返還すると思っていた」59.2%・「返還しなくても、督促を受けるなどの、不利益が生じることはないと思っていた」22.0%・「知人等から、返還する必要は無いと誤った情報を聞いていた」12.8% であること、奨学生本人の年収「300万円以下」が延滞者60.9%・無延滞者34.3% であること、延滞している理由が「本人の低所得」62.8%・「本人の借入金(機構奨学金以外)の返済」34.5%・「奨学金の延滞額の増加」31.1%・「返還割賦額(月額)が高い」19.9% であること、延滞をしたときに最初にしたことが無延滞者では「入金した」72.6%、延滞者では「奨学金相談センターに電話した」26.3% が最多で「何もしなかった」が11.9% であること、返還期限猶予制度を返還が始まるまでに認知していた比率が無延滞者41.7%・延滞者10.9% で延滞者の50.2%が「延滞督促を受けてから知った」であること、減額返還制度を返還が始まるまでに認知していた比率が無延滞者34.5%・延滞者7.2% で延滞者の35.6%が「延滞督促を受けてから知った」・42.6%が「知らない」であることの根拠。 - 日本学生支援機構「返還を始める皆さんへ」
この出典で確認した記述
「返還は、貸与終了の翌月から数えて7か月目に始まります」とされていること、および返還開始前の手続きとして学校から「貸与奨学金返還確認票」および「返還のてびき(ダイジェスト版)」を受け取ること、スカラネット・パーソナルまたは口座振替(リレー口座)加入申込書で口座振替の加入手続きを行うこと、機構から送付される通知で振替口座情報等を確認することが案内されていることの根拠。 - 日本学生支援機構「大学・返還例」(定額返還方式)
この出典で確認した記述
第一種奨学金(4年)で国・公立自宅の貸与月額45,000円のとき貸与総額2,160,000円・返還月額12,857円・返還回数168回・返還年数14年、私立自宅外の貸与月額64,000円のとき貸与総額3,072,000円・返還月額14,222円・返還回数216回・返還年数18年であること、第二種奨学金で貸与月額50,000円・貸与月数48か月(貸与総額2,400,000円)のとき年利0.50%で返還月額13,874円、年利1%で14,428円、年利2%で15,574円、年利3%で16,769円、返還回数はいずれも180回・15年であることの根拠。 - 日本学生支援機構「第二種奨学金の利子と利率の算定方法」
この出典で確認した記述
「在学中は利子はかかりません(無利子)。」とされていること、「利率は、貸与終了月に決定します。貸与開始月の利率ではない点に注意」と案内されていること、基本月額に係る利率が「利率固定方式」または「利率見直し方式」に従って算定され「どちらも年3.0%が上限です」とされていること、利率固定方式が「貸与終了時に決定した利率が、返還完了まで適用されます。将来、市場金利が変動した場合も、利率は変わりません」、利率見直し方式が「貸与終了時に決定した利率を、おおむね5年ごとに見直します」と説明されていること、および算定方法は第二種奨学金を申し込む際に選択し「貸与期間が終了する年度の一定時期まで変更することができます」が「貸与終了後は変更することができません」とされていることの根拠。 - 日本学生支援機構「貸与利率の推移」(各年度貸与利率一覧)
この出典で確認した記述
「各年度貸与利率一覧(貸与終了した月の利率が適用されます)」として年度ごと・貸与終了月ごとに基本月額および増額部分の利率が利率固定方式・利率見直し方式別に掲載されていること(各表に「当月中に貸与終了した者の貸与利率」との注記あり)、平成19年4月以降の採用者の基本月額について、令和7年度が利率固定方式で4月1.612%・5月1.812%・6月1.712%・7月1.912%・8月1.912%・9月1.982%・10月2.012%・11月2.112%・12月2.312%・1月2.512%・2月2.423%・3月2.423%、利率見直し方式で4月0.900%・5月1.000%・6月1.000%・7月1.200%(以降12月1.600%・1月1.700%・2月1.600%・3月1.600%)であること、および令和8年度が利率固定方式で4月2.722%・5月2.922%・6月2.922%・7月3.000%、利率見直し方式で4月1.874%・5月2.000%・6月1.900%・7月2.000%(確認日時点で7月分までの掲載)であることの根拠。 - 日本学生支援機構「第一種奨学金の返還方式の選択」
この出典で確認した記述
定額返還方式が「貸与総額に応じて月々の返還額が算出され、返還完了まで定額で返還する制度」であること、所得連動返還方式が「前年の所得に応じてその年の毎月の返還額が決まります。毎年の所得に応じて返還月額が変わるため、返還期間は定まりません」とされていること、および返還初年度に定額返還方式で算出された返還月額の半額での返還が困難な場合は申請により月額2,000円(最低返還月額)での返還が可能とされていることの根拠。 - 日本学生支援機構「所得連動返還方式(所得等に応じて月々の返還額が決まる返還方式)」
この出典で確認した記述
「平成29年(2017年)4月以降に第一種奨学金の奨学生として採用された方は、この方式を選択することができます」とされていること、および前年の課税対象所得(課税総所得金額)および当年6月1日時点の戸籍情報における返還者本人の子どもの数に基づき返還月額を算出するとされていることの根拠。 - 日本学生支援機構「減額返還制度の概要」
この出典で確認した記述
「返還月額を減額すれば返還できる場合、適用期間に応じて返還期間を延長し、当初の返還月額を2分の1、3分の1、4分の1、3分の2に減額して返還することができる」制度であること、1回の願出につき12か月まで・通算適用期間は15年(180か月)が限度であること、適用の収入基準が給与所得者で年間収入400万円以下(扶養する子が2人で500万円以下、3人以上で600万円以下)・給与所得以外を含む場合は年間所得300万円以下(子2人で400万円以下、3人以上で500万円以下)であること、および「願出及び審査の時点で延滞していないこと」が条件で、口座振替加入者かつ月賦返還であること、所得連動返還方式選択者は申請できないことの根拠。 - 日本学生支援機構「返還を待ってもらう(返還期限猶予)」
この出典で確認した記述
「返還期限の猶予は、一定期間返還期限を先送りする制度であり、返還すべき元金や利子が免除されるものではありません」とされていること、一般猶予の通算適用期間が10年(120か月)を限度とし、災害、傷病、生活保護受給中、産前休業・産後休業および育児休業、一部の大学校在学、海外派遣の場合は10年の制限がないこと、および願出手続きにスカラネット・パーソナルが利用できることの根拠。 - 日本学生支援機構「経済困難(一般猶予の申請事由)」
この出典で確認した記述
一般猶予の申請事由「経済困難」の承認基準が、給与所得者の場合は年間収入金額(税込)300万円以下、給与所得以外の所得を含む場合は年間所得金額(必要経費等控除後)200万円以下とされていること、および提出書類として令和8年度(令和7年分)の所得証明書、市県民税(所得・課税)証明書、住民税非課税証明書のいずれかの原本が必要で、マイナンバーの提出により証明書の提出を省略できることの根拠。 - 日本学生支援機構「延滞金」
この出典で確認した記述
平成17年4月以降採用の第一種奨学金および第二種奨学金について、延滞している割賦金(第二種は利子を除く)の額に対し、返還期日の翌日から返還した日までの日数に応じて延滞金が賦課され、その年率が平成26年3月27日まで10%、平成26年3月28日から令和2年3月27日まで5%、令和2年3月28日以降は3%であることの根拠。 - 日本学生支援機構「個人信用情報機関への個人情報・個人信用情報の登録」
この出典で確認した記述
「延滞3か月以上になった場合、個人信用情報機関への登録対象になります」とされていること、登録されると「スマートフォンの分割払いやクレジットカードの利用ができなくなる、また、住宅ローン等が組めなくなる場合があります」とされていること、「登録された情報は返還完了から5年後に削除されます」とされていること、および登録に関する注意喚起を目的としたSMSや通知文書が送付されることの根拠。 - 日本学生支援機構「奨学金貸与・返還シミュレーション」
この出典で確認した記述
「いくつかの質問に回答することで、貸与総額や毎月返還していく金額、返還が完了となる時期等を試算することができるWebサイト」として機構が提供していることの根拠。
この記事について
本記事は家庭での話し合いを整理した一般的な情報であり、特定の学校の合否・優劣・進学先を判断・推奨するものではありません。個別の家計・投資の助言や、特定の金融商品の推奨も行いません。費用・選抜・支援制度は年度や地域によって変わるため、公式情報をご確認ください。制度・統計の内容は各資料の公表時点のものであり、更新されることがあります。最新の情報は各公式サイトでご確認ください。