3行まとめ
- 医療費控除は、1月1日から12月31日までに家族のために支払った医療費が、補塡分を除いて10万円(所得200万円未満なら所得の5%)を超えたときに使える。
- 子どもの成長のための不正咬合の矯正、付き添いが必要な通院の親の交通費、医師の指示による治療用の眼鏡は対象になりうる。
- 自治体の医療費助成で戻った分や窓口で払わなかった分は数えない。領収書と通院の記録を年末までにそろえておく。
この記事でわかること
- 医療費控除の額の決まり方と、家族の医療費を合わせる考え方
- 子どもの医療費助成がある場合の扱い
- 歯の矯正・通院の交通費・眼鏡・入院費の線引き
- 申告の手順と、さかのぼって申告できる期間
領収書の束を前に、どれを足すか迷う
小学生の長女は春から歯の矯正を始め、年長の長男は秋に入院した。年の瀬に、引き出しにたまった領収書を出してみると、思ったより厚い束になっている。けれど、子どもの医療費は市の助成で窓口負担がなかった月も多い。矯正の費用は入るのか、病院まで乗ったバス代はどうか、夫と妻のどちらの分として数えるのか。わからないことが次々に出てくる。
医療費控除は、確定申告書を提出して受ける控除です。対象になるかどうかの線引きは、国税庁が費用ごとに具体例を示しています。年が明ける前に、何を足して何を足さないかを一度整理しておくと、申告の準備がずっと楽になります。
子どもの医療費は医療費控除の対象ですか
結論から言うと、対象になります。生計を一にする家族の医療費は合わせて計算でき、子どもの分も含められます。
国税庁のタックスアンサーによると、医療費控除は、その年の1月1日から12月31日までに、自分または生計を一にする配偶者やその他の親族のために支払った医療費が対象です。控除額は、支払った医療費の合計から保険金などで補塡される金額を引き、さらに10万円を引いた額で、最高200万円です。総所得金額等が200万円未満の人は、10万円の代わりに総所得金額等の5%を引きます。たとえば、補塡のない医療費が年に15万円なら、控除額は5万円になる計算です。補塡される金額の例には、健康保険の高額療養費や家族療養費、出産育児一時金、生命保険の入院給付金が挙げられています。
だれの控除になるかは、実際に支払った人で決まります。共働きの夫婦について国税庁は、生計を一にしていれば、医療費を実際に支払った人の医療費控除の対象になると答えています。子どもの医療費も、夫婦のどちらかが払った分をまとめて、払った人の控除として申告する形になります。誰の口座やカードで払ったかを、領収書と一緒に把握しておくと整理しやすくなります。
市販薬については、通常の医療費控除と選べる「セルフメディケーション税制」もあります。対象の医薬品の購入費が年に1万2,000円を超えた部分(上限8万8,000円)を控除するもので、健康診断や予防接種などの取組が条件です。どちらか一方しか選べません。
子どもの医療費助成があるとき
子どもの保険診療の自己負担を助成している自治体があります。国税庁の質疑応答事例は、窓口での支払いを免除し、窓口で払った場合は後日その分を助成金として支給する市の例を取り上げています。この医療費助成金は非課税で、医療費控除を受けるときは、対象の医療費からその助成金の額を差し引くとされています。
つまり、窓口で払わなかった分は医療費に入らず、いったん払って後で戻った分も差し引きます。助成のある子どもでは、控除の計算に入るのは、助成の対象外の費用や、通院の交通費、保険のきかない治療費などが中心になります。後日、助成金を返還した場合は、控除を受けた年分の額を直すことになるとされています。
矯正・交通費・眼鏡・入院の線引き
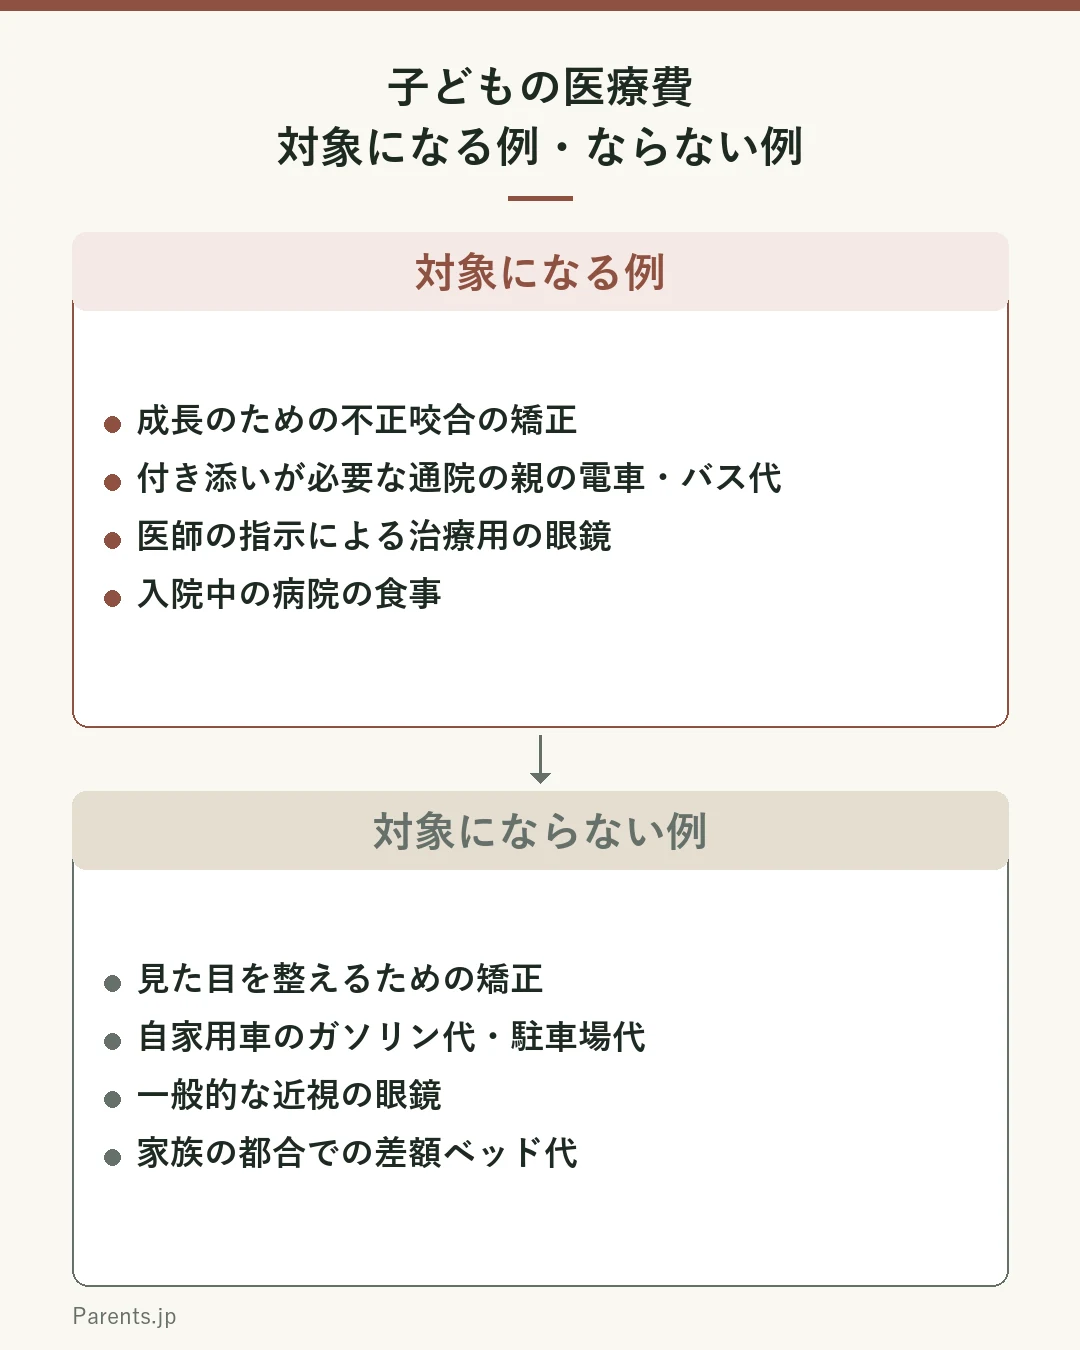
子どもの医療費で迷いやすい費用について、国税庁が示している扱いを表にまとめます。どれも、病状などに応じて一般的に支出される水準を著しく超えない部分が対象です。
| 費用 | 対象になる例 | 対象にならない例 |
|---|---|---|
| 歯列矯正 | 発育段階にある子どもの成長を妨げないための不正咬合の矯正 | 容ぼうを美化するための矯正 |
| 通院の交通費 | 電車・バス代。一人で通院させるのが危険な子どもの、付き添う親の交通費 | 自家用車のガソリン代・駐車場代。入院中の子の世話に通う親の交通費 |
| タクシー代 | 急を要する場合や、電車・バスが使えない場合 | 上記にあたらない場合 |
| 眼鏡 | 視機能が未発達な子どもの治療で、医師が指示した眼鏡 | 一般的な近視・遠視の矯正のための眼鏡 |
| 入院 | 入院中の病院の食事、療養上必要な付添人への付添料 | 寝巻き・洗面具、謝礼、家族の都合での差額ベッド代、出前 |
| 薬 | 治療のための薬(風邪薬など) | ビタミン剤など予防や健康増進のためのもの |
歯の矯正では、治療中に年が変わると、それぞれの年に支払った額がその年の対象になります。歯科ローンを使った場合は、信販会社が立て替えて払った年の対象になり、金利や手数料は含まれません。治療用の眼鏡は、弱視や斜視などの疾病名と治療が必要な症状を医師が処方せんに書くよう、厚生労働省が日本眼科医会に示しているとされます。通院費は、診察券などで通院日を確認できるようにし、金額も記録しておくよう国税庁は案内しています。
申告の手順と、5年さかのぼれること
医療費控除は、確定申告書に「医療費控除の明細書」を添付して申告します。健康保険から届く医療費通知があれば、それを添付して明細書の記載を簡単にできます。領収書は提出しませんが、確定申告期限等から5年を経過する日まで、提示や提出を求められる場合があるので保存しておきます。領収書が多いときは、国税庁の「医療費集計フォーム」に入力して、確定申告書等作成コーナーに読み込むこともできます。
会社員などで本来は確定申告の必要がない人も、医療費控除で納め過ぎの所得税が戻る場合は「還付申告」ができます。還付申告は、確定申告の期間とは関係なく、その年の翌年1月1日から5年間提出できます。去年以前の分を申告していなくても、期間内ならさかのぼって申告する選択肢があります。ただし、源泉徴収された所得税がない人は、申告しても還付される所得税はありません。
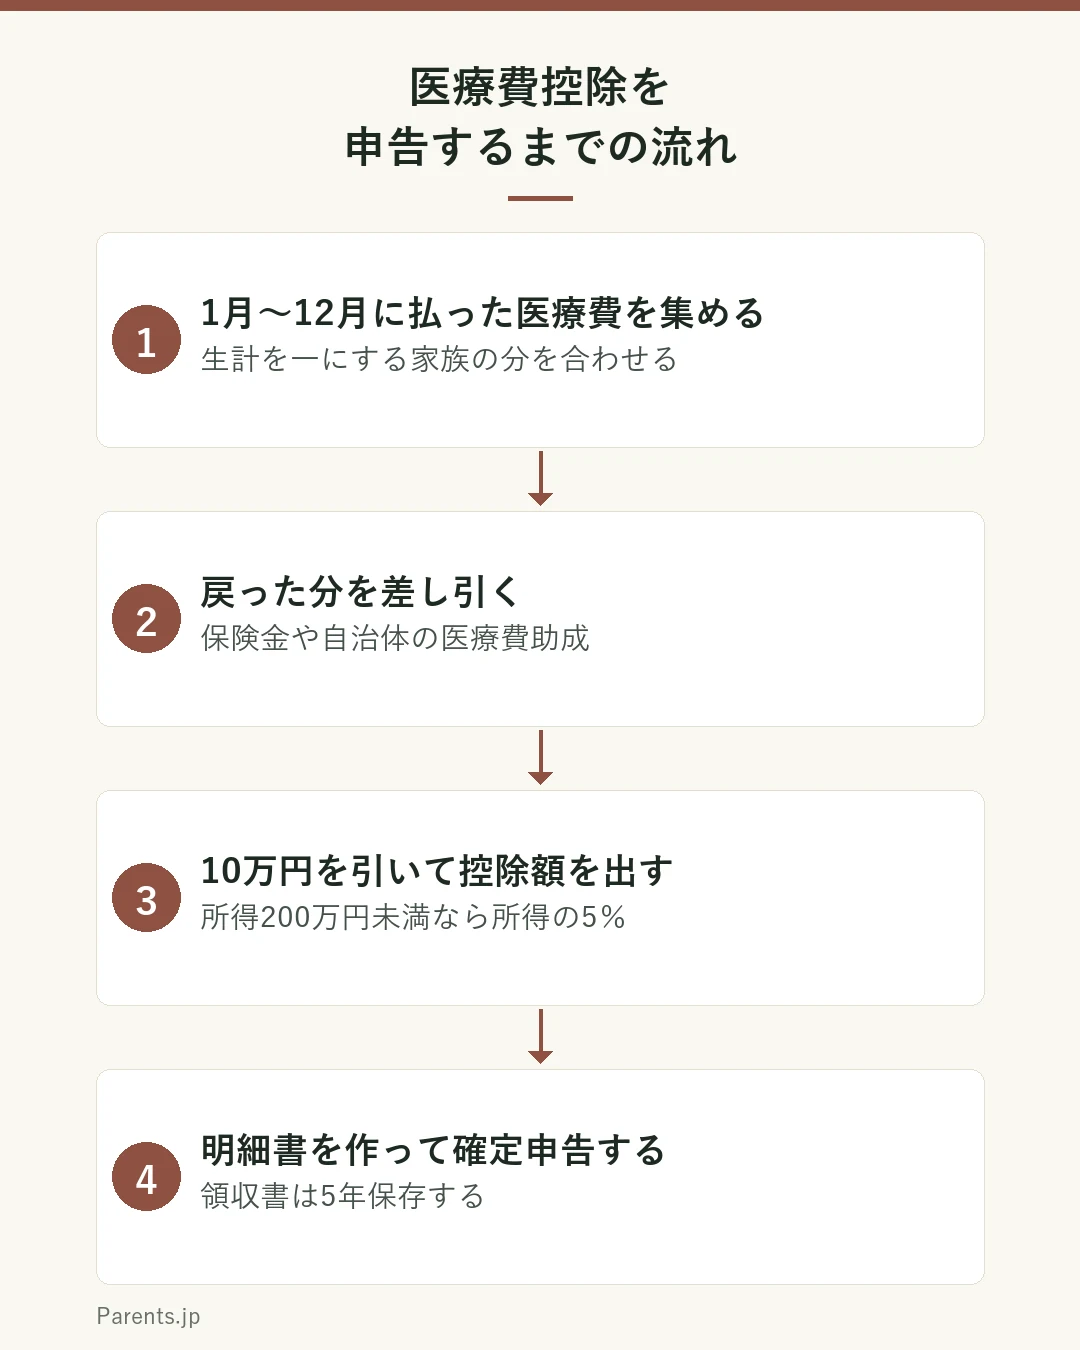
年末までに家庭でできる準備を三つ挙げます。
家庭で試す3つの工夫
- 家族の領収書を一つの袋に集める:子どもの分も含め、病院・薬局・歯科の領収書を一か所にまとめ、誰が払ったかをメモしておきます。
- 通院の交通費を手帳に書く:通院日、行き先、電車やバスの運賃をその日のうちに書き、付き添った日は付き添いと書き添えます。
- 助成で戻った額を書き添える:自治体から助成金が振り込まれたら、どの医療費の分かを領収書に書いておきます。差し引く額がすぐわかります。
声かけの言い換え例
- 「矯正は高いから全部戻ってくるよね」→「控除の対象になるかと、10万円を超えるかを確かめよう」
- 「子どもの医療費は無料だから関係ない」→「交通費や助成の対象外の費用がないか見てみよう」
- 「車で行ったから駐車場代も入れよう」→「駐車場代は入らないから、電車やバスの日だけ記録しよう」
- 「去年の分はもう遅い」→「還付申告なら5年間さかのぼれるか確かめよう」
チェックリスト
- 今年1月から12月に家族のために払った医療費の領収書を集めた。
- 保険金や自治体の助成で戻った額を書き出した。
- 付き添った通院を含め、電車・バスの交通費を記録した。
- 矯正や眼鏡が、治療のためのものか歯科医・医師の説明を確かめた。
- 申告していない過去5年の分がないか確かめた。
家庭の工夫だけで抱え込まないために
この記事は国税庁の公開資料をもとに一般的な扱いを整理したもので、個別の費用が控除の対象になるかや、還付される額を判定するものではありません。質疑応答事例は照会された事実関係を前提とした一般的な回答で、具体的な事情によっては扱いが異なることがあると国税庁自身が注記しています。迷う費用は、申告する前に確かめてください。
税の扱いの相談先は、国税庁の「税についての相談窓口」のページで案内されている相談先や、所轄の税務署です。自治体の子どもの医療費助成の対象範囲や助成金の額は、住んでいる市区町村の担当窓口で確かめられます。歯の矯正や眼鏡が治療のためのものかどうかは、税の判断より先に、歯科医や医師から治療の目的の説明を受けておくと、記録としても役立ちます。医療費の支払いそのものが家計の負担になっているときは、加入している健康保険の高額療養費の制度を健康保険の窓口で確かめる選択肢もあります。
よくある質問
- 子どもの歯列矯正は医療費控除の対象になりますか。
- 発育段階にある子どもの成長を妨げないための不正咬合の矯正など、年齢や目的から必要と認められる場合は対象になります。容ぼうを美化するための矯正は対象になりません。治療中に年が変わると、それぞれの年に払った額がその年の対象です。
- 子どもの通院に付き添った親の交通費は入りますか。
- 子どもを一人で通院させるのが危険な場合は、付き添う親の電車やバスの交通費も対象になります。入院中の子どもの世話に通う親の交通費や、自家用車のガソリン代・駐車場代は対象になりません。
- 子どもの医療費が助成で無料なら、医療費控除は関係ありませんか。
- 窓口で払わなかった分や、助成金で戻った分は数えません。ただ、助成の対象外の費用や通院の交通費などは、ほかの家族の医療費と合わせて計算できます。
- 去年の医療費控除を申告し忘れたら、もう受けられませんか。
- 還付申告は、その年の翌年1月1日から5年間提出できます。源泉徴収された所得税がある会社員などは、期間内ならさかのぼって申告できます。
出典・参考
- 国税庁 タックスアンサーNo.1120「医療費を支払ったとき(医療費控除)」(令和8年4月1日現在法令等)
この出典で確認した記述
「その年の1月1日から12月31日までの間に自己または自己と生計を一にする配偶者やその他の親族のために医療費を支払った場合において、その支払った医療費が一定額を超えるときは、その医療費の額を基に計算される金額…の所得控除を受けることができます。」「医療費控除の金額は、次の式で計算した金額(最高で200万円)です。(実際に支払った医療費の合計額-(1)の金額)-(2)の金額」「(1)保険金などで補てんされる金額(例) 生命保険契約などで支給される入院費給付金や健康保険などで支給される高額療養費・家族療養費・出産育児一時金など」「(2)10万円(注)その年の総所得金額等が200万円未満の人は、総所得金額等の5パーセントの金額」。セルフメディケーション税制について「通常の医療費控除との選択により、その年中の特定一般用医薬品等購入費の合計額…のうち、12,000円を超える部分の金額(88,000円を限度)を控除額とする」。手続きについて「医療費の領収書から『医療費控除の明細書』…を作成し、確定申告書に添付してください。」「医療費通知…を添付することによって医療費控除の明細書の記載を簡略化することができます。」「確定申告期限等から5年を経過する日までの間、医療費の領収書…の提示または提出を求める場合があります。」医療費集計フォームを確定申告書等作成コーナーで読み込めること。本文「子どもの医療費は医療費控除の対象ですか」「申告の手順」、図2の根拠。15万円の計算例は、この式に補塡なし・総所得金額等200万円以上をあてはめた編集部の計算。 - 国税庁 タックスアンサーNo.1122「医療費控除の対象となる医療費」(令和8年4月1日現在法令等)
この出典で確認した記述
「その病状などに応じて一般的に支出される水準を著しく超えない部分の金額とされています。」「治療または療養に必要な医薬品の購入の対価(風邪をひいた場合の風邪薬などの購入代金は医療費となりますが、ビタミン剤などの病気の予防や健康増進のために用いられる医薬品の購入代金は医療費となりません。)」「医師等による診療等を受けるための通院費、医師等の送迎費、入院の際の部屋代や食事代の費用…で通常必要なもの」「(注1)電車やバスなどの公共交通機関が利用できない場合を除き、タクシー代は控除の対象には含まれません。」「(注2)自家用車で通院する場合のガソリン代や駐車場の料金などは、控除の対象には含まれません。」健康診断の費用は原則として含まれないこと。本文の表(交通費・タクシー・薬)の根拠。 - 国税庁 タックスアンサーNo.1128「医療費控除の対象となる歯の治療費の具体例」(令和8年4月1日現在法令等)
この出典で確認した記述
「発育段階にある子供の成長を阻害しないようにするために行う不正咬合の歯列矯正のように、歯列矯正を受ける人の年齢や矯正の目的などからみて歯列矯正が必要と認められる場合の費用は、医療費控除の対象になります。しかし、同じ歯列矯正でも、容ぼうを美化するための費用は、医療費控除の対象になりません。」「小さいお子さんの通院に付添が必要なときなどは、付添人の交通費も通院費に含まれます。通院費は、診察券などで通院した日を確認できるようにしておくとともに金額も記録しておくようにしてください。」「信販会社が立替払をした金額は、その患者のその立替払をした年(歯科ローン契約が成立した時)の医療費控除の対象になります。」「(注)歯科ローンに係る金利および手数料相当分は医療費控除の対象になりません。」「治療中に年が変わるときは、それぞれの年に支払った医療費の額が、各年分の医療費控除の対象となります。」同趣旨の質疑応答事例「歯列を矯正するための費用」(https://www.nta.go.jp/law/shitsugi/shotoku/05/08.htm、令和7年8月1日現在)で、容姿を美化し又は容貌を変えるための矯正は対象外であることも確認。本文の表(歯列矯正)、矯正と歯科ローンの段落、FAQの根拠。 - 国税庁 タックスアンサーNo.1126「医療費控除の対象となる入院費用の具体例」(令和8年4月1日現在法令等)
この出典で確認した記述
「(1)入院に際し寝巻きや洗面具などの身の回り品を購入することがありますが、これは医療費控除の対象になりません。」「(2)医師や看護師に対するお礼は、診療などの対価ではありませんから医療費控除の対象になりません。」「(3)本人や家族の都合だけで個室に入院したときなどの差額ベッドの料金は、医療費控除の対象になりません。」「(4)付添人を頼んだときの付添料は、療養上の世話を受けるための費用として医療費控除の対象となります。」「親族などに付添料の名目でお金を支払っても控除の対象になりません。」「(5)入院中は病院で支給される食事を摂ることになります。これは、入院代に含まれますので医療費控除の対象になります。しかし、他から出前を取ったり外食したりしたものは、控除の対象にはなりません。」本文の表(入院)の根拠。 - 国税庁 質疑応答事例「患者の世話のための家族の交通費」(令和7年8月1日現在)
この出典で確認した記述
照会「子供の通院に親が付き添う場合の親の交通費は、医療費控除の対象になりますか。また、入院している子供の世話をするために親が通院している場合の親の交通費は…」。回答「子供の通院に親が付き添う場合のように、患者の年齢や病状からみて、患者を一人で通院させることが危険な場合には、患者の通院費のほかに付添人の交通費(通院のために通常必要なものに限ります。)も医療費控除の対象となります。」「しかし、入院している子供の世話をするために親が通院している場合は、患者である子供自身が通院していないことから、親の交通費は、医療費控除の対象とはなりません。」タクシー代については質疑応答事例「病院に収容されるためのタクシー代」(https://www.nta.go.jp/law/shitsugi/shotoku/05/21.htm)で「病状からみて急を要する場合や、電車、バス等の利用ができない場合には、その全額が医療費控除の対象となります」を確認(照会は陣痛時の例)。本文の表(通院の交通費・タクシー代)、FAQの根拠。 - 国税庁 質疑応答事例「医師による治療のため直接必要な眼鏡の購入費用」(令和7年8月1日現在)
この出典で確認した記述
「眼鏡の購入費用は、一般的な近視や遠視の矯正のためのものは医療費控除の対象とはなりませんが、医師等の治療等を受けるため直接必要なものであれば、医療費控除の対象となります」「例えば、視機能が未発達の子供の治療を行っている医師が、当該子供の視力の発育を促すために眼鏡の使用を指示した場合において、当該指示に基づいて購入する眼鏡の購入費用」。厚生労働省が社団法人日本眼科医会に対して、対象となる症状は「弱視、斜視、白内障、緑内障、難治性疾患…」のうち一定の症状に限られること、「所定の処方せんに、医師が、上記に掲げる疾病名と、治療を必要とする症状を記載すること」を指導していると記載。本文の表(眼鏡)と眼鏡の段落の根拠。 - 国税庁 質疑応答事例「地方公共団体が支給する少子化対策のための助成金等の所得税法上の取扱い」(令和7年8月1日現在)
この出典で確認した記述
照会の例「高校3年生までの子の保険診療に係る医療費として支払うべき自己負担額について、一定の医療機関の窓口における支払を免除しますが、窓口支払免除の対象者が、医療機関の窓口で医療費を支払った場合には、後日、その支払金額に相当する額を助成金…として支給します。」回答「不妊治療費助成金及び医療費助成金のいずれも…非課税所得として取り扱われます。」「なお、医療費控除の適用に当たっては、その対象となる医療費の金額から支給を受ける不妊治療費助成金及び医療費助成金の額を控除することとなります。」助成金の返還については質疑応答事例「医療費助成金を返還した場合」(https://www.nta.go.jp/law/shitsugi/shotoku/05/60.htm)で「医療費控除の適用を受けた年分の控除額を是正することとなります」を確認(照会は65歳以上向けの県の助成の例)。本文「子どもの医療費助成があるとき」の根拠。窓口で払わなかった分を数えないことは、控除の対象が「実際に支払った医療費」であること(No.1120)による。 - 国税庁 質疑応答事例「共働き夫婦の夫が妻の医療費を負担した場合」(令和7年8月1日現在)
この出典で確認した記述
「当該夫婦が生計を一にしている場合は、医療費を実際に支払った夫の医療費控除の対象となります。」「配偶者その他の親族の範囲については、所得金額の要件は付されていません」「その親族が医療費を支払った者と生計を一にする者であるときは、その医療費を支払った者の医療費控除の対象となります。」本文の「だれの控除になるかは、実際に支払った人で決まります」の根拠。照会は夫婦間の例で、子どもの医療費への当てはめは同じ規定(所得税法73条1項)による編集部の整理。 - 国税庁 タックスアンサーNo.2030「還付申告」(令和8年4月1日現在法令等)
この出典で確認した記述
「確定申告書を提出する義務のない人でも、給与等から源泉徴収された所得税額や予定納税をした所得税額が年間の所得金額について計算した所得税額よりも多いときは、確定申告をすることによって、納め過ぎの所得税の還付を受けることができます。」「源泉徴収された所得税額や予定納税をした所得税額がない方…は、申告しても還付される所得税額はありません。」「還付申告書は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出することができます。」還付申告の具体例「(9)多額の医療費を支出したとき(医療費控除)」。本文「申告の手順と、5年さかのぼれること」、FAQの根拠。
この記事について
本記事は家庭での話し合いを整理した一般的な情報であり、特定の学校の合否・優劣・進学先を判断・推奨するものではありません。個別の家計・投資の助言や、特定の金融商品の推奨も行いません。費用・選抜・支援制度は年度や地域によって変わるため、公式情報をご確認ください。制度・統計の内容は各資料の公表時点のものであり、更新されることがあります。最新の情報は各公式サイトでご確認ください。