3行まとめ
- 幼稚園・保育所・認定こども園を使う3〜5歳児クラスの利用料は無料。0〜2歳児クラスは住民税非課税世帯が無料になる。
- 通園送迎費・食材料費・行事費は保護者負担のまま。おかず・おやつ代(副食費)は、年収360万円未満相当世帯と第3子以降が免除される。
- 預かり保育・認可外保育施設・制度未移行の幼稚園は上限つきで、2026年10月から上限額が上がった。保育の必要性の認定などの手続きが要る。
この記事でわかること
- 無償化の対象になる施設と、子どもの年齢・期間
- 無償化の後も保護者が払う費用と、副食費が免除される家庭
- 上限額がある利用と、2026年10月からの新しい上限額
- 0〜2歳児クラスの扱いと、きょうだいの数え方
- 申請や領収証の保管が要る場面
「無償化なのに」引き落としがある
4歳の子が保育所に通っている。3歳児クラスに上がった春から保育料の請求はなくなったのに、毎月の引き落としは続いている。明細を見ると、給食費、教材費、遠足の費用。夫婦で「無償化って、どこまでが無料なんだろう」と顔を見合わせた。
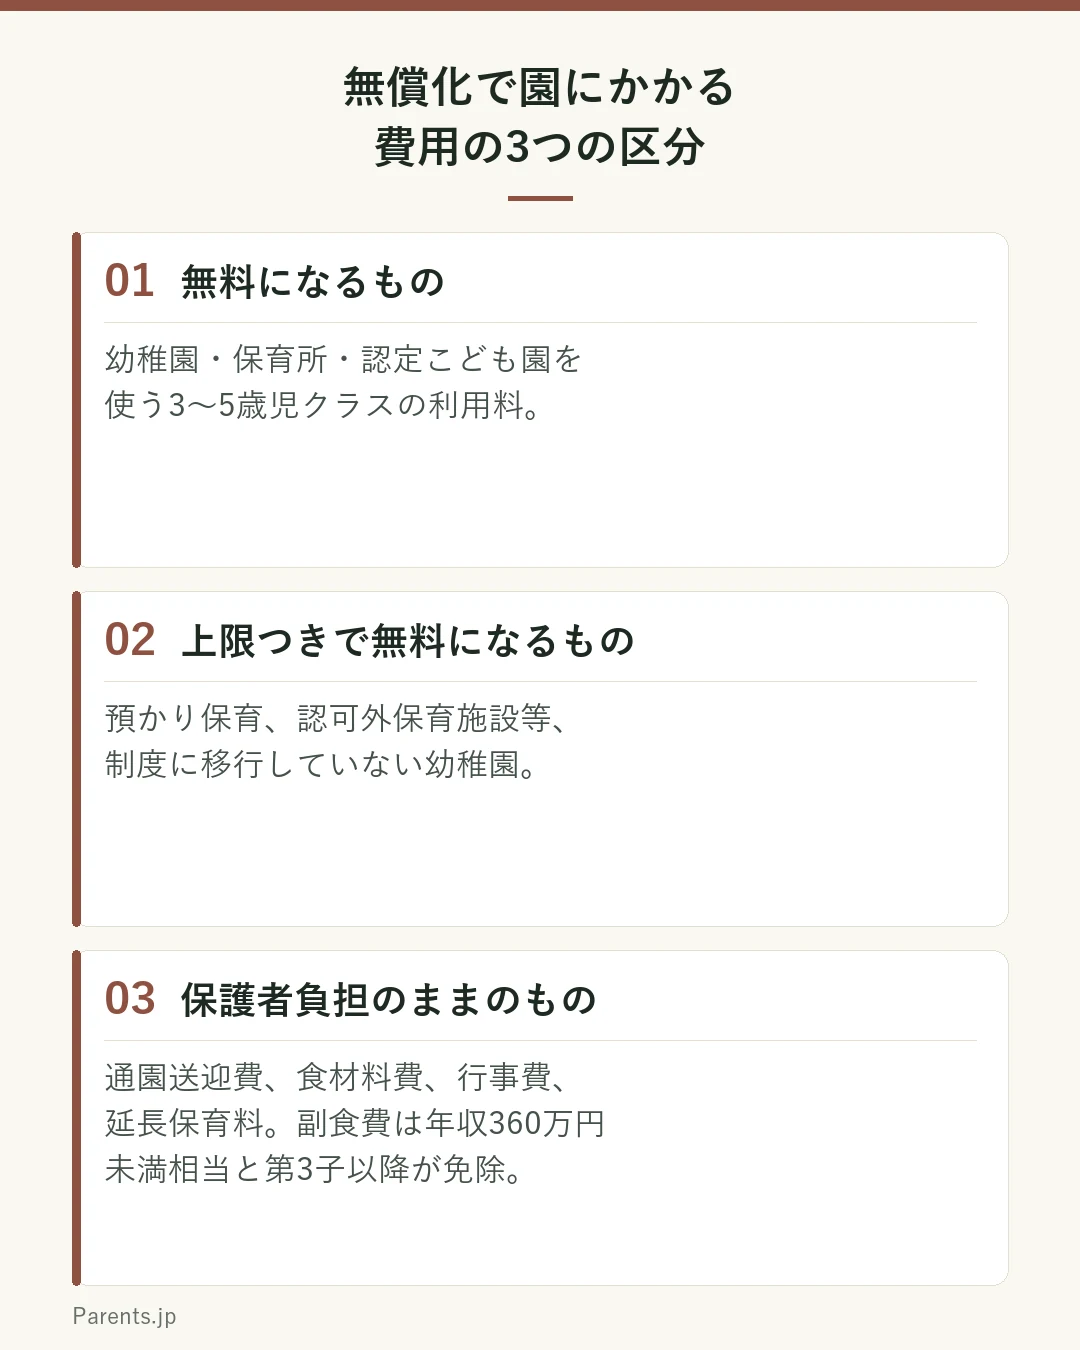
無償化は「園にかかるお金がすべてゼロになる制度」ではありません。無料になるのは利用料で、それ以外の費用は家庭が払います。さらに、使っている施設やサービスによって、全額無料の場合と上限つきの場合に分かれます。どの線がどこに引かれているかを知っておくと、明細を見たときの戸惑いが減ります。
幼児教育・保育の無償化で、何が無料になるのですか
結論から言うと、幼稚園・保育所・認定こども園などを使う3〜5歳児クラスの子の利用料が無料になります。2019年(令和元年)10月に始まった制度です。
対象は、幼稚園、保育所、認定こども園に加え、小規模保育などの地域型保育です。公立・私立の区別はなく、住んでいる市区町村の外の園を使う場合も対象になります。期間は原則、満3歳になった後の4月1日から小学校入学前までの3年間です。幼稚園は入園できる時期に合わせて、3歳になった日から対象になります。就学前の障害児の発達支援を使う3〜5歳の子も利用料が無料で、幼稚園や保育所と併用する場合は両方とも無料です。
子ども・子育て支援制度の対象になっている園なら、無償化のための新たな手続きは要りません。市区町村から園へ直接支払われるため、家庭が利用料を払う必要がなくなります。
無償化の後も払う費用
こども家庭庁の案内は、通園送迎費、食材料費、行事費などは無償化の対象にならないとしています。これらは以前から保護者が実費で払ってきた費用で、無償化の後もその考え方が続いています。認可保育所や認定こども園の延長保育の利用料も対象外です。
食材料費のうち、おかず・おやつ代にあたる「副食費」には免除があります。年収360万円未満相当の世帯の子と、所得にかかわらず第3子以降の子は、副食費が免除されます。第3子の数え方は、幼稚園などの教育の認定なら小学校3年生修了前まで、保育所などの保育の認定なら小学校入学前までのきょうだいを数えます。上の子が小学生でも数に入る場合があるということです。
副食費の額は施設ごとに決めますが、自治体向けのFAQでは月額4,500円を目安とするとしています。免除は申請によるものではなく、市区町村が課税状況やきょうだい構成を調べて決め、対象になると保護者と施設に通知が来ます。ただし、子ども・子育て支援制度に移行していない幼稚園では、別の手続きが要ります。
上限額がある利用と、2026年10月の引き上げ
全額ではなく、上限額までが無料になる利用が三つあります。幼稚園の預かり保育、認可外保育施設等、子ども・子育て支援制度に移行していない幼稚園です。認可外保育施設等には、一時預かり、病児保育、ファミリー・サポート・センターも含まれます。
これらの上限額は、制度開始から据え置かれていましたが、物価上昇や賃金動向を踏まえて見直され、2026年(令和8年)10月1日から引き上げられました。9月までの利用には、それまでの上限額が使われます。
| 利用するもの | 2026年9月まで | 2026年10月から |
|---|---|---|
| 制度に移行していない幼稚園(3〜5歳) | 25,700円 | 28,000円 |
| 幼稚園の預かり保育(3〜5歳) | 11,300円 | 12,300円 |
| 預かり保育の日額単価 | 450円 | 490円 |
| 認可外保育施設等(3〜5歳) | 37,000円 | 40,300円 |
| 認可外保育施設等(0〜2歳・住民税非課税世帯) | 42,000円 | 45,700円 |
預かり保育は、その月の利用日数に490円を掛けた額と実際の利用料を比べ、小さい方が月12,300円まで無償になります。利用日数が少ない月は、上限より低い額までしか出ない仕組みです。制度に移行していない幼稚園の入園料は、在籍月数で割って月額上限の範囲内で無償の対象になります。上限より利用料が安くても、差額を他のサービスに回すことはできません。
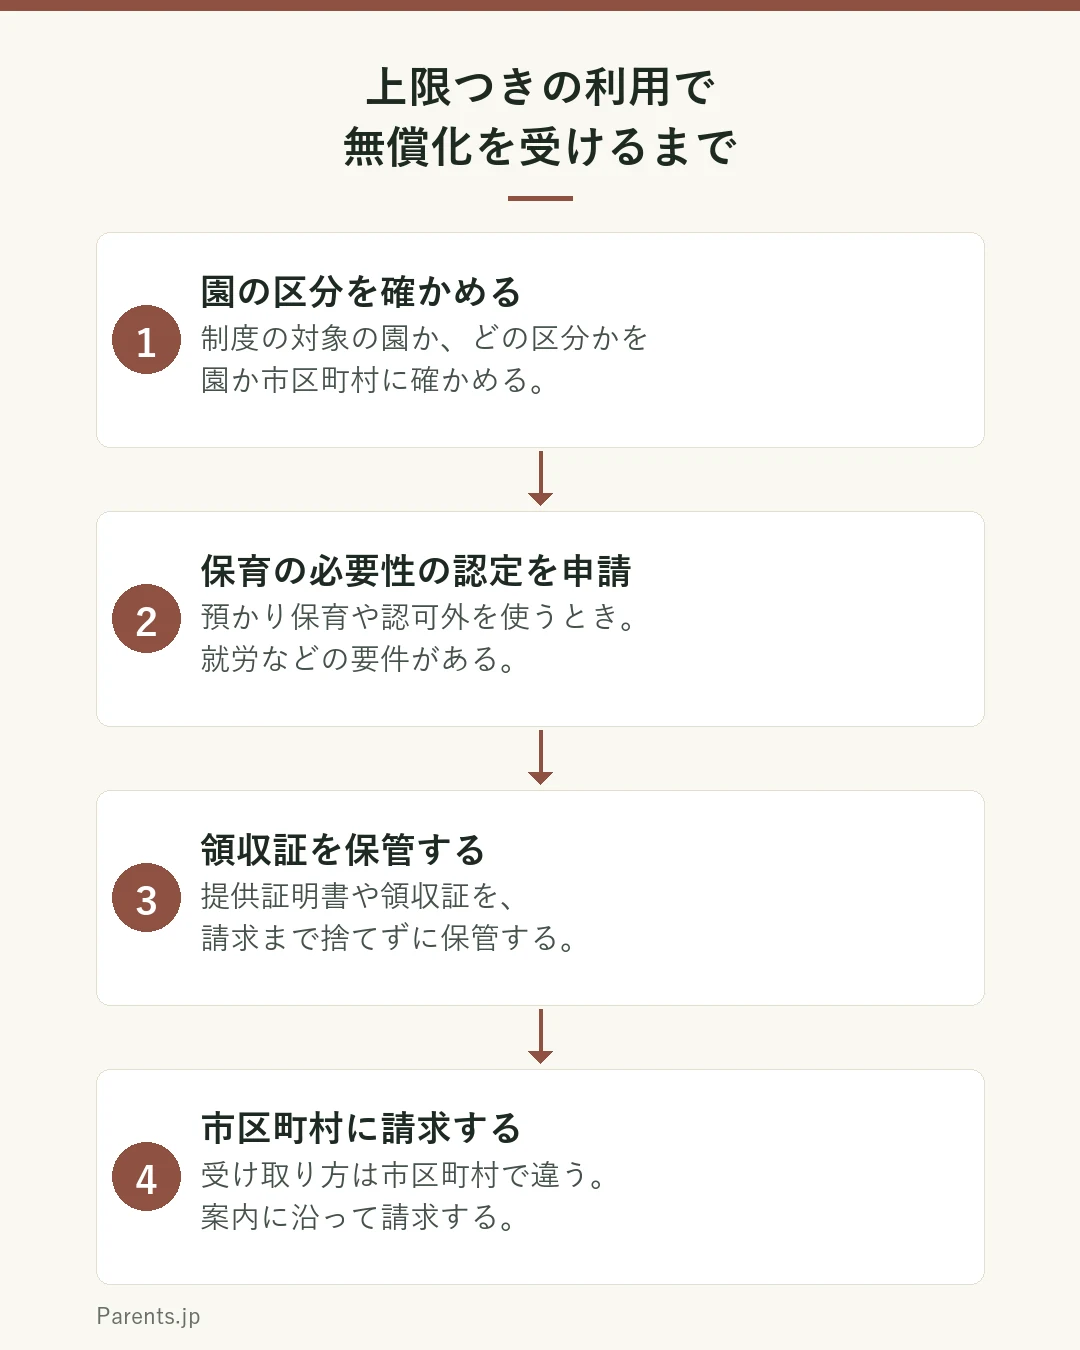
預かり保育と認可外保育施設等は、市区町村から「保育の必要性の認定」を受けることが条件です。就労など、認可保育所を使う場合と同じ要件があります。認可外保育施設等は、保育所や認定こども園を使えていない人が対象で、認可保育所に通いながら認可外を併用しても、その分は無償になりません。
0〜2歳児クラスの扱い
0〜2歳児クラスの利用料が無料になるのは、住民税非課税世帯です。それ以外の世帯は所得に応じた保育料を払いますが、きょうだいがいる場合の軽減があります。保育所などを利用する最年長の子を第1子と数え、0〜2歳の第2子は半額、第3子以降は無料です。年収360万円未満相当の世帯は、第1子の年齢を問わずに数えます。
手続きが要る場面
手続きが要るのは、上限つきの利用です。制度に移行していない幼稚園は、園から配られる書類で、園を経由して市区町村に申請します。預かり保育の「保育の必要性の認定」も、基本的に園を経由して申請します。認可外保育施設等は、市区町村に直接申請します。
費用の受け取り方は市区町村によって違い、いったん払ってから後で戻る償還払いの場合もあります。その場合は、施設が出す「提供証明書」や領収証を市区町村へ提出します。請求するまで、捨てずに保管しておくことが大切です。
明細を前にしたとき、家庭で手を動かしてみる工夫を三つ挙げます。
家庭で試す3つの工夫
- 明細を3色に分ける:園からの請求を「無料のはず」「上限つき」「実費」に分けて印を付けます。どこに疑問があるかがはっきりします。
- 10月前後の請求を見比べる:預かり保育や認可外を使っているなら、2026年9月分と10月分の請求と戻ってくる額を並べます。上限額の変更が反映されているかを確かめられます。
- 領収証の置き場所を決める:提供証明書や領収証を入れる封筒を一つ決め、請求の時期を家族のカレンダーに書いておきます。
声かけの言い換え例
- 「無償化なのに、なんでこんなに払うの」→「どの費用が無償化の外なのか、明細で確かめてみよう」
- 「預かり保育は高いからやめよう」→「上限と利用日数で、どこまで出るか計算してみよう」
- 「領収証なんて捨てていいよ」→「請求に使うかもしれないから、封筒に入れておこう」
- 「うちは対象外だと思う」→「認定の条件を、市区町村に一度聞いてみよう」
チェックリスト
- 通っている園が、子ども・子育て支援制度の対象かどうかを確かめた。
- 毎月の請求のうち、実費になっている費用の内訳を把握した。
- 副食費の免除の対象かどうか、通知の有無を確かめた。
- 預かり保育や認可外を使うなら、保育の必要性の認定を受けている。
- 提供証明書や領収証を、請求まで保管する場所を決めた。
家庭の工夫だけで抱え込まないために
この記事は、国の制度をこども家庭庁の資料で整理したもので、個別の家庭が対象になるか、いくら戻るかを判定するものではありません。年収360万円未満相当にあたるか、保育の必要性の認定を受けられるかは、市区町村が判断します。市区町村によっては独自の減免を設けている場合もあるので、お住まいの市区町村の担当窓口に確かめてください。
上限額の引き上げについて、こども家庭庁は自治体に対し、この見直しを機に合理的な理由のない保育料の引き上げが行われないよう周知を求めています。保育料が上がる場合、施設には保護者への説明が必要とされています。説明に納得できないときは、市区町村の担当窓口に相談する選択肢があります。
園の費用で家計の見通しが立たないときは、市区町村の子育ての相談窓口に話してみてください。手当や他の支援と合わせて確かめると、使える制度が見つかることがあります。
よくある質問
- 幼稚園や保育園の無償化は、何歳から何歳までですか。
- 原則、満3歳になった後の4月1日から小学校入学前までの3年間です。幼稚園は、3歳になった日から対象になります。0〜2歳児クラスは、住民税非課税世帯の子が対象です。
- 無償化なのに給食費を払うのはなぜですか。
- 食材料費は無償化の対象外だからです。通園送迎費や行事費も同じです。ただし、おかず・おやつ代(副食費)は、年収360万円未満相当の世帯の子と、第3子以降の子は免除されます。免除は市区町村が調べて決め、通知が来ます。
- 預かり保育はいくらまで無料になりますか。
- 2026年10月の利用分から、3〜5歳は月12,300円までです。利用日数に490円を掛けた額と利用料の小さい方が対象で、保育の必要性の認定が必要です。9月までの利用は月11,300円、日額450円が上限でした。
- 認可外保育施設も無償化の対象になりますか。
- 保育の必要性の認定を受け、保育所などを使えていない場合は対象です。2026年10月から、3〜5歳は月40,300円、住民税非課税世帯の0〜2歳は月45,700円までです。都道府県に届け出て国の基準を満たす施設に限られます。
出典・参考
- こども家庭庁「幼児教育・保育の無償化について(日本語)」
この出典で確認した記述
対象施設は幼稚園・保育所・認定こども園・地域型保育・企業主導型保育事業。「3歳から5歳児クラス:無料」「※子ども・子育て支援制度の対象とならない幼稚園は、月額2.8万円まで」。「対象期間は、原則、満3歳になった後の4月1日から(注)小学校入学前までの3年間です。(注)幼稚園は入園できる時期に合わせて満3歳から。」「通園送迎費、食材料費、行事費等は保護者負担。」「年収360万円未満相当世帯は副食(おかず・おやつ等)の費用が免除。」「全世帯の第3子以降は、副食(おかず・おやつ等)の費用が免除。」「0歳から2歳児クラス:住民税非課税世帯は無料(保育所等を利用する最年長のこどもを第1子とカウントし、第2子は半額、第3子以降は無料。ただし、年収360万円未満相当世帯は、第1子の年齢は不問)」。預かり保育「月内の預かり保育利用日数に490円を乗じた額と、預かり保育の利用料を比較し、小さい方が月額1.23万円まで無償」、保育の必要性の認定と就労等の要件。認可外保育施設等「3歳から5歳児クラス:月額4.03万円まで無償」「0歳から2歳児クラス:住民税非課税世帯が対象。月額4.57万円まで無償」、保育所・認定こども園等を利用できていない方が対象、都道府県に届出し国の基準を満たす施設のみ。就学前の障害児の発達支援は3年間無料で、幼稚園等と併用する場合は両方とも無料。同ページの「制度早わかり表」PDF(https://www.cfa.go.jp/assets/contents/node/basic_page/field_ref_resources/8a55e619-4b0a-4ab2-b385-45aeb296b425/14f90bfd/20261026_policies_kokoseido_mushouka_about_03.pdf、令和8年10月27日更新)でも同じ額(2.8万円・1.23万円・490円・4.03万円・4.57万円)と「市区町村によっては、さらに独自の減免措置を講じている場合があります」を画像で確認した。本文「何が無料になるのですか」「無償化の後も払う費用」「0〜2歳児クラスの扱い」、図1の根拠。 - こども家庭庁「幼児教育・保育の無償化制度でよくあるご質問はこちら(1)」
この出典で確認した記述
Q1:支援制度の幼稚園・保育所・認定こども園・地域型保育は新たな手続は不要。未移行の幼稚園は申請が必要で、書類は幼稚園から配布され幼稚園を経由して市町村に申請。預かり保育は「保育の必要性の認定」を基本的に幼稚園経由で申請(認定こども園の幼稚園部分も同様)。認可外は市町村から書類が配布され直接申請。Q2:支援制度の施設は市区町村から直接支払われ利用料を払う必要がなくなる。それ以外は市区町村で異なり、「提供証明書」や領収証を市区町村に提出、請求するまで大切に保管。Q3:国立・公立・私立の区別なく対象。Q4:住んでいる市区町村以外の施設も対象。Q5:認可保育所等の利用者が更に認可外等を利用した場合、その利用料は対象外。Q6:延長保育の利用料は対象外。Q7:通園送迎費、食材料費、行事費などは対象外、副食費は年収360万円未満相当世帯もしくは第3子以降は免除。Q8:幼稚園は3歳になった日から。Q10:未移行幼稚園の入園料は在籍月数で分割し月額2.8万円の範囲内で対象。Q12:利用料が2.8万円より低くても差額を他のサービスに使えない。副食費免除の手続きは同「よくある質問(3)」(https://www.cfa.go.jp/policies/kokoseido/mushouka/about/faq3)Q2「免除に当たって、子ども・子育て支援制度へ移行していない幼稚園を除き、手続きは必要ありません。(免除の対象となる場合には、保護者と利用する施設に対して、お住いの市区町村から通知があります。)」で確認した。本文「何が無料になるのですか」「上限額がある利用」「手続きが要る場面」、図2の根拠。 - こども家庭庁成育局長「子ども・子育て支援法施行令の一部を改正する政令等の公布について(通知)」こ成保第441号(令和8年5月29日)(PDF)
この出典で確認した記述
PDF1:改正政令(令和8年政令第188号)・改正府令(令和8年内閣府令第54号)が「令和8年5月29 日に公布され、同年10 月1日に施行されます」。PDF2:「昨今の物価上昇・賃金動向等も踏まえ、保護者の経済的負担を軽減し、こどもの育ちを一層支援するため、当該利用費の上限額の見直しを行う」。見直し表:認可外保育施設等(0~2歳)42,000円→45,700円、認可外保育施設等(3~5歳)37,000円→40,300円、新制度に移行していない幼稚園(私学助成園)25,700円→28,000円、預かり保育等(0~2歳)16,300円→17,700円、預かり保育等(3~5歳)11,300円→12,300円。日額単価450円→490円。「第三 施行期日 改正政令及び改正府令の施行期日は、令和8年10 月1日です。」PDF3:見直しを契機とした合理的な理由のない保育料等の引上げを行わないよう周知を依頼。本文の表と「2026年10月の引き上げ」の根拠。「制度開始から据え置かれていた」は、上限額が令和元年の制度開始時の額(各自治体の案内でも同額)から今回まで変わっていないことを、同通知の「現行の額」と自治体向けFAQ(2024年7月1日版、預かり保育1.13万円)で確認したうえでの表現。0〜2歳の預かり保育等17,700円は対象が限られるため本文では扱っていない。 - こども家庭庁「幼児教育・保育の無償化に関するFAQ【2024年7月1日版】」(自治体向け、PDF)
この出典で確認した記述
PDF34 No.6-3「施設で徴収される副食費の免除は、満3歳以上教育・保育給付認定子どものうち、年収360万円未満相当世帯と、世帯所得にかかわらず第3子以降が対象となります。多子の算定基準については、教育認定・特別利用教育であれば小学校第3学年修了前、保育認定・特別利用保育であれば小学校就学前までの範囲で算定します」。PDF51 No.12-3:通園送迎費、食材料費、行事費などの経費は無償化の対象とならず、食材料費は「これまでも基本的に、施設からの徴収又は保育料の一部として保護者が負担してきたことから、幼児教育・保育の無償化に当たっても、この考え方を維持します」。PDF53 No.12-9「この月額4,500円を目安とします」(副食費の徴収額は施設が材料費を勘案して定める)。PDF55 No.12-20:副食費の徴収免除対象者は「市町村が課税状況や兄弟構成を調査の上決定するもので、申請によるものではありません」。本文「無償化の後も払う費用」の根拠。このFAQは自治体向けで、記載の上限額は2026年10月の改定前のもの。 - こども家庭庁 事務連絡「子育てのための施設等利用給付交付金の対象施設における理由のない保育料等の引上げへの対応について」(令和8年5月29日)(PDF)
この出典で確認した記述
PDF1「幼児教育・保育施設における保育料等について、質の向上を伴わない理由のない引上げを行うことは、元よりあってはならないことであり、その変更に当たっては、保護者等に対して変更内容等を説明することが必要である」。見直しを契機として「合理的な理由のない保育料等の引上げが行われ、公費負担によって事業者が不相当な利益を得ることのないよう、適切に対応する必要があります」。PDF2:引き上げ分が利用者に裨益しているかのフォローアップや確認調査を実施予定。本文「気をつけたいこと」の根拠。
この記事について
本記事は家庭での話し合いを整理した一般的な情報であり、特定の学校の合否・優劣・進学先を判断・推奨するものではありません。個別の家計・投資の助言や、特定の金融商品の推奨も行いません。費用・選抜・支援制度は年度や地域によって変わるため、公式情報をご確認ください。制度・統計の内容は各資料の公表時点のものであり、更新されることがあります。最新の情報は各公式サイトでご確認ください。